Con el auspicio de  |
| Fortress Consulting | Edición N.º 26
Domingo 8 de noviembre de 2026 |
¿Por qué sube el riesgo país si las cuentas cierran?El saldo comercial de enero a septiembre es el más alto desde 1990 y el BCRA lleva casi USD 16.000 millones comprados en el año. El riesgo país igual cerró en 939, por Wall Street, por los vencimientos de enero y por el año electoral que viene. Rembrandt, Cristo en la tormenta en el mar de Galilea, 1633. Robada del Museo Isabella Stewart Gardner de Boston en 1990, nunca apareció. El dato de la semana · Riesgo país al viernes, en puntos básicos 939 Subió 152 puntos en la semana, con seis ruedas seguidas de suba. Es el cierre más alto desde el 24 de octubre de 2025, dos días antes de las legislativas. En 30 segundos De enero a septiembre Argentina exportó USD 21.198 M más de lo que importó, el mayor saldo comercial del período desde 1990. El rubro de combustibles y energía aportó USD 8.000 M, contra 4.503 M un año antes. En EE.UU. los demócratas ganaron las dos cámaras del Congreso. El jueves el Nasdaq cayó 5,5%, su peor día desde abril de 2025, por el temor a que se frene la construcción de centros de datos para inteligencia artificial. En Paraguay el Banco Central intervino Ueno Bank, el sexto banco del país. El viernes el Senado destituyó al presidente Santiago Peña. El guaraní perdió 8,2% contra el dólar en cinco días. La tesis de la semana El riesgo país es la sobretasa que el mercado le pide a la deuda argentina en dólares por encima de la de EE.UU. Esta semana llegó a su nivel más alto en un año. En las mismas semanas el INDEC informó el mayor saldo comercial de enero a septiembre de su serie. El BCRA lleva comprados casi USD 16.000 M en el año. Las dos cosas pasan a la vez y tienen explicaciones distintas. Una parte de la suba vino de afuera. El jueves 5, cuando el Nasdaq perdió 5,5%, el riesgo país sumó 73 puntos, cerca de la mitad de lo que subió en toda la semana. En esos días la tasa del bono del Tesoro de EE.UU. a diez años bajó de 4,94% a 4,86%, así que el costo del dinero en dólares no explica el movimiento. Lo que se achicó fue la disposición a comprar activos riesgosos, y la deuda argentina está entre lo primero que se vende cuando eso pasa. A eso se sumó el resultado electoral. Desde enero el Congreso de EE.UU. queda en manos de la oposición a Donald Trump, cuyo Tesoro firmó en octubre de 2025 el swap de USD 20.000 M con el BCRA, y en Brasil ganó Lula da Silva con el mercado apostando a su rival. La otra parte tiene fecha. El 9 de enero vencen unos USD 4.400 M de Bonares y Globales, según el perfil de deuda de la Secretaría de Finanzas. Los dólares del superávit comercial quedan en manos de los exportadores y del BCRA. Para pagarles a los bonistas, el Tesoro tiene que comprárselos al BCRA con su superávit en pesos o conseguirlos prestados. El Presupuesto 2027 lo autoriza a endeudarse en moneda extranjera, pero todavía no detalló cuál de los dos caminos va a usar para enero. Mientras no haya un anuncio, la duda se cobra en el precio de los bonos. Encima de eso está el calendario político. En octubre de 2027 Argentina elige presidente, y los pagos de deuda en dólares de julio de 2027 y de enero de 2028 quedan a uno y otro lado de esa elección. El mercado empieza a ponerle precio a una pregunta que todavía no tiene respuesta, la de quién va a gobernar cuando haya que pagarlos. Consecuencia práctica. Una provincia o una empresa que necesite refinanciar deuda en dólares en las próximas semanas va a pagar una tasa más alta que en julio, cuando el riesgo país estaba en 402 puntos. El gráfico de la semana Tocá el gráfico para agrandarlo 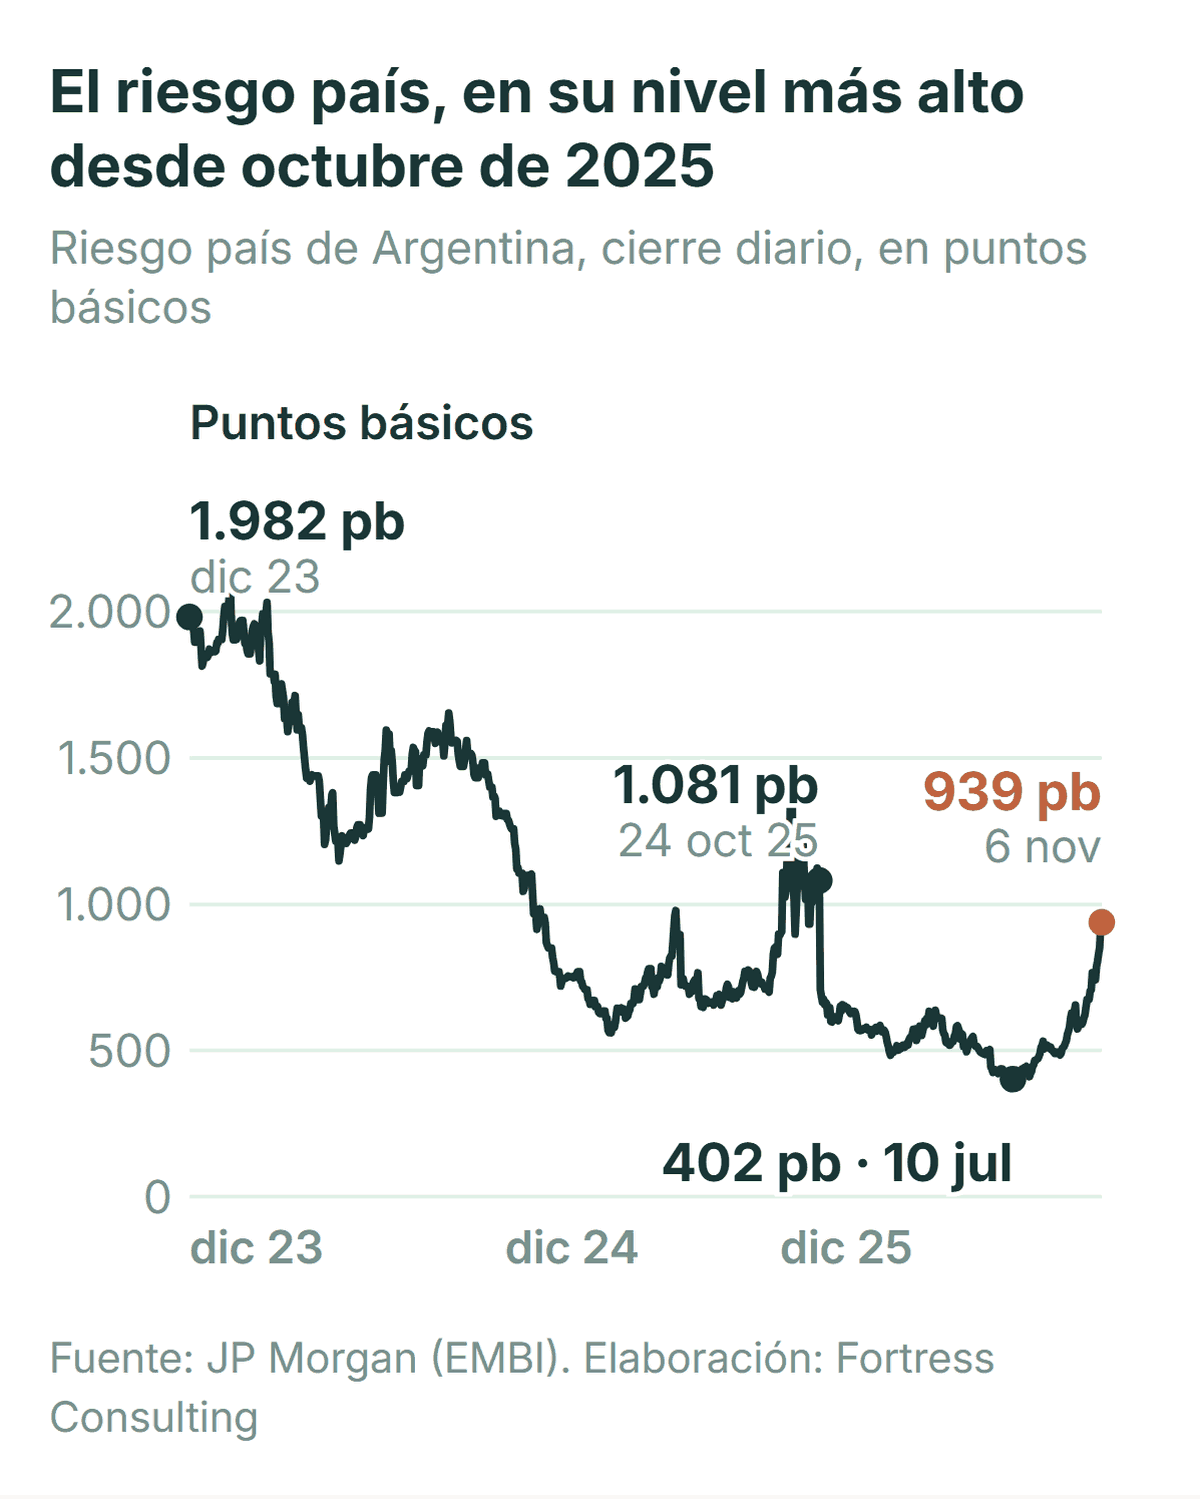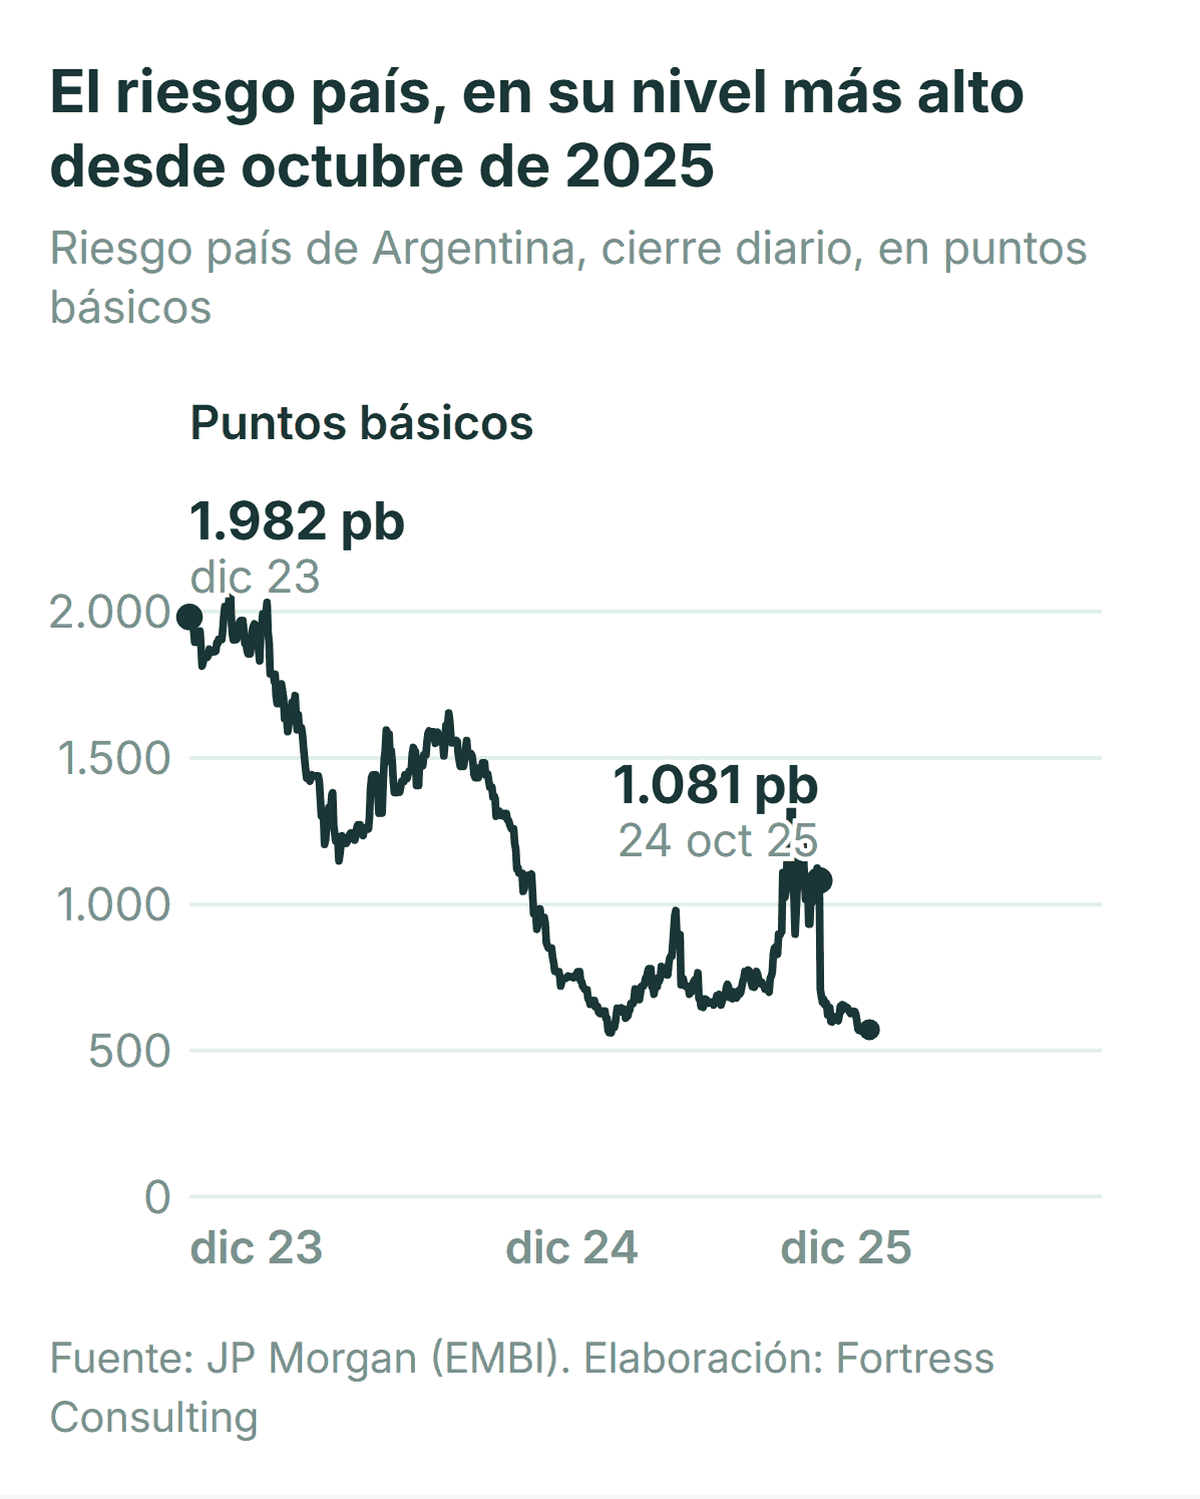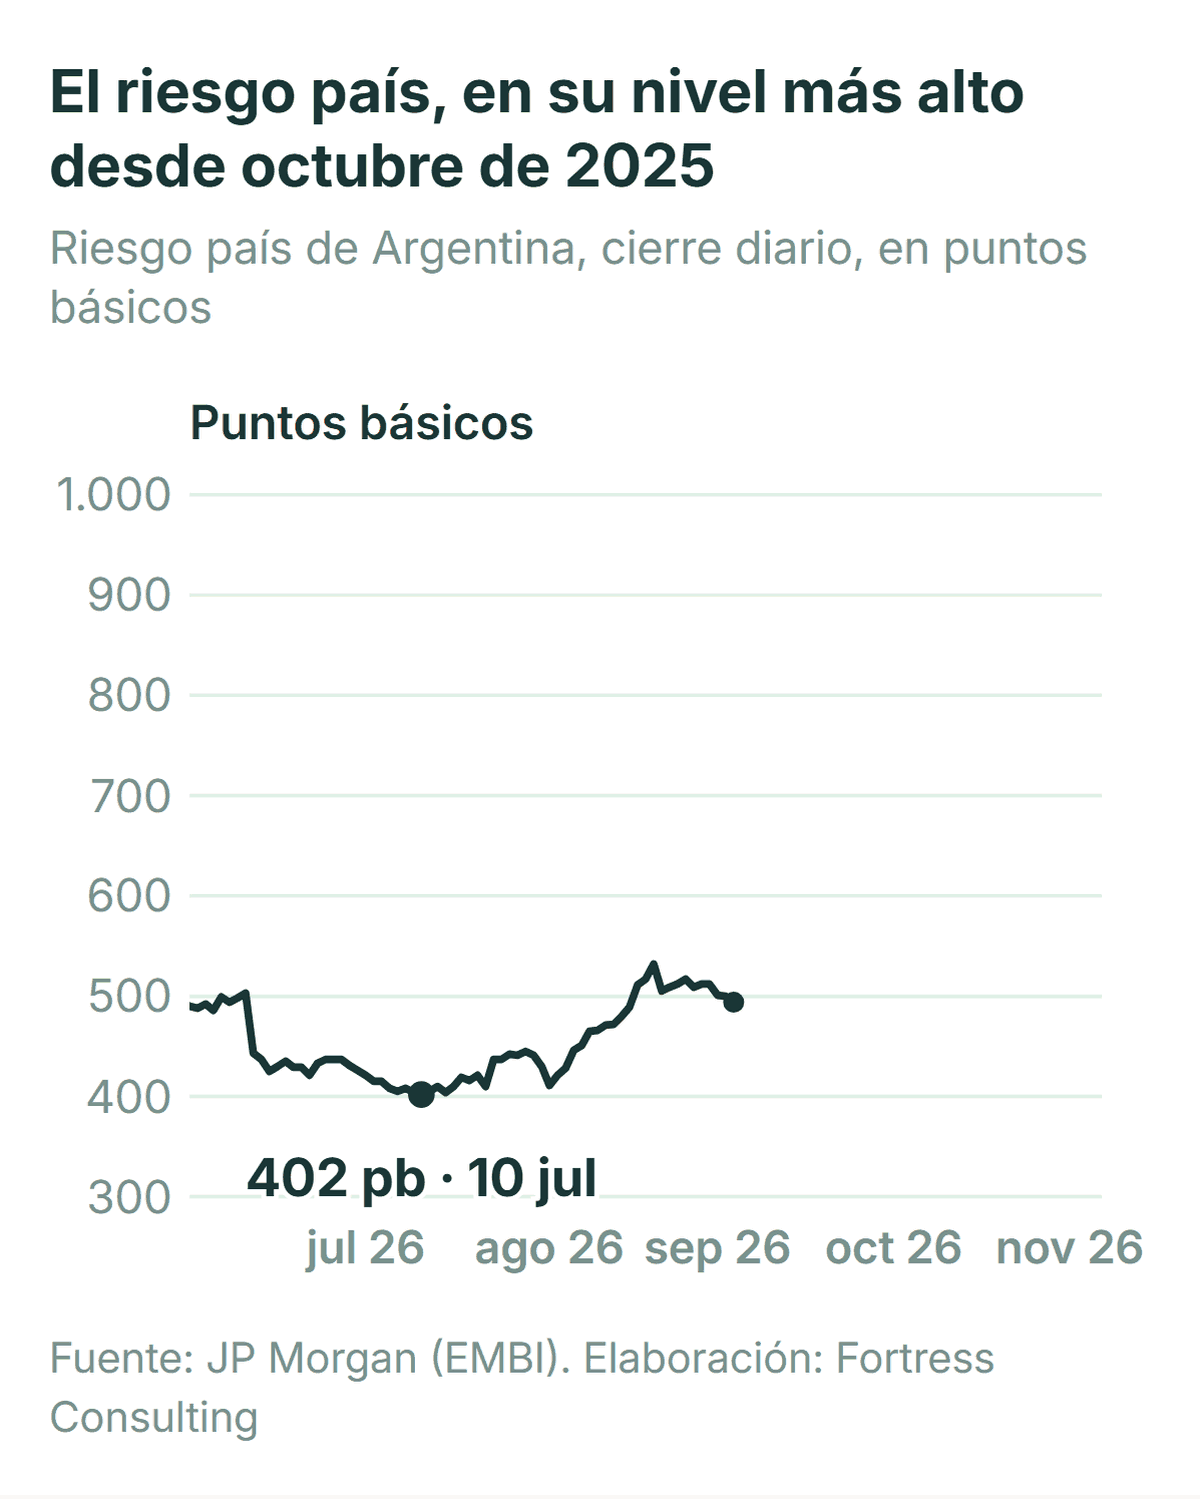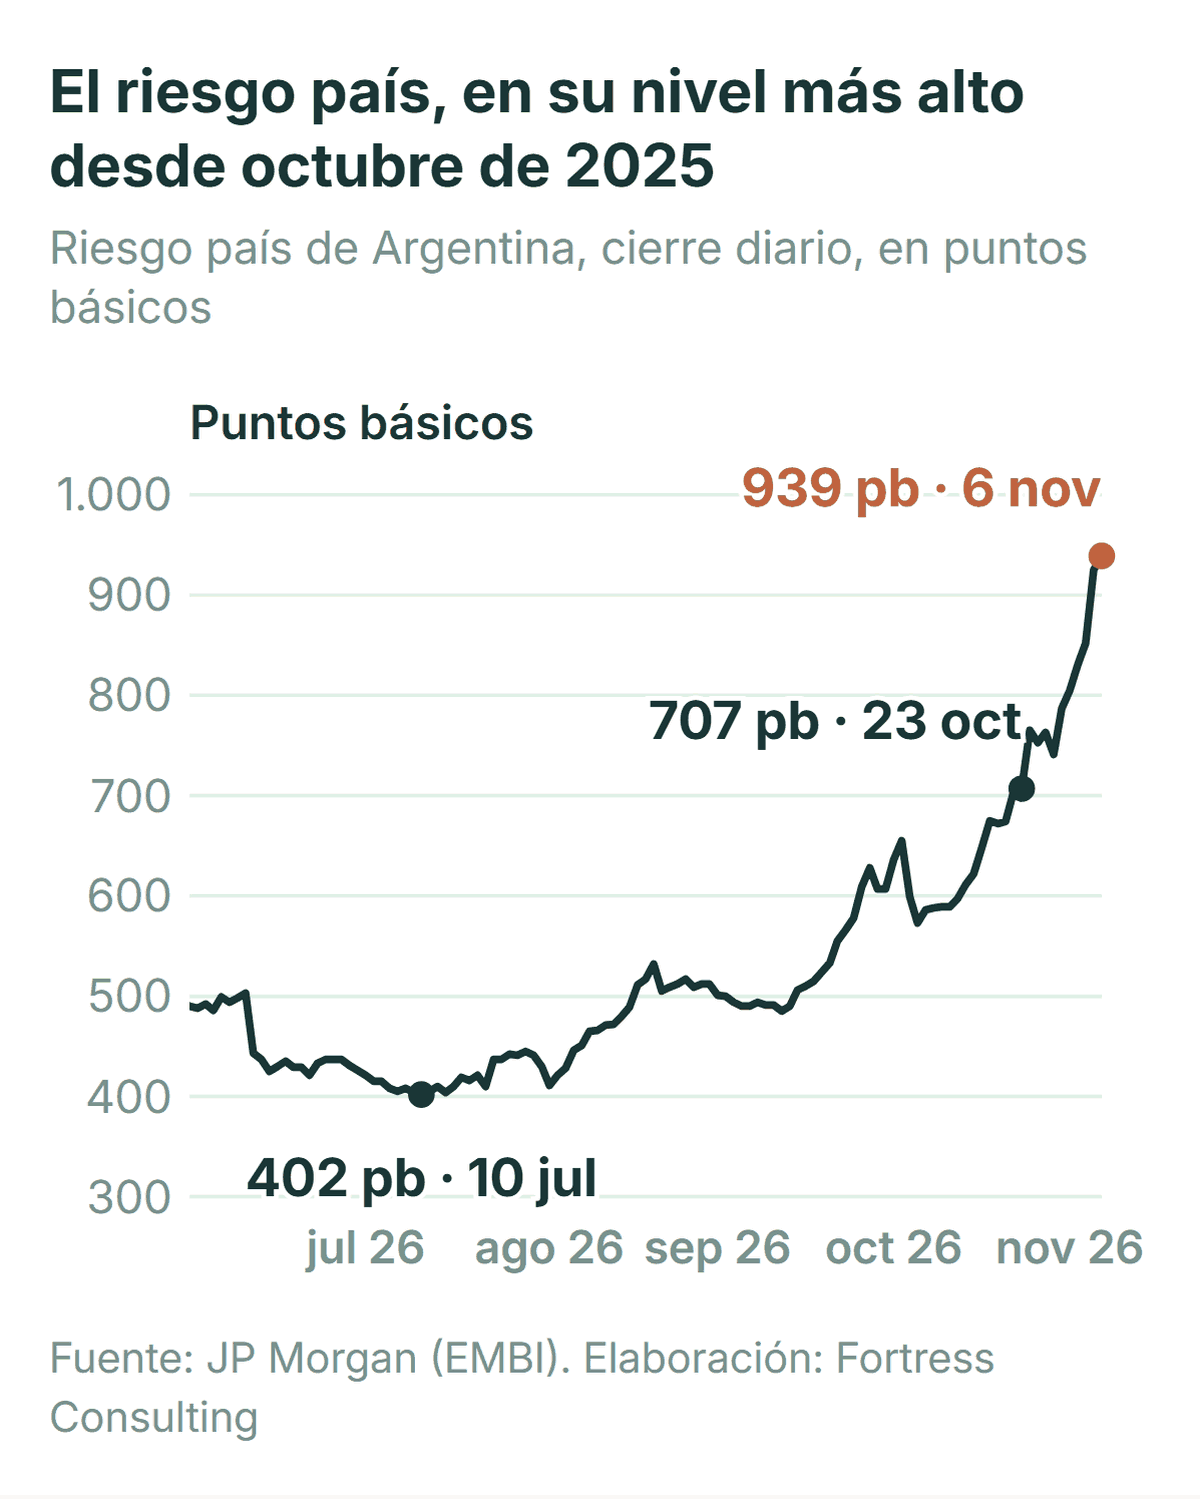 Bajó a 402 puntos el 10 de julio y volvió a subir desde agosto. La última semana sumó 152. Fuente: JP Morgan (EMBI) · Elaboración: Fortress Consulting  Guía de supervivencia 2027. ¿Qué hacés con la plata de tu empresa? Charla abierta y gratuita por Zoom, el miércoles 11 a las 17. Anotarme gratis ↗ |
|
Argentina · Frente externo y fiscal El mayor saldo comercial desde 199021.198 | Saldo comercial, enero a septiembre Millones de USD, el más alto desde 1990 |
| 10.036 | Exportaciones de septiembre Millones de USD, +23,5% interanual y récord mensual |
| 15.977 | Compras del BCRA en 2026 Millones de USD al 2/11, último dato oficial |
| 50.298 | Reservas brutas Millones de USD al 3/11 |
|
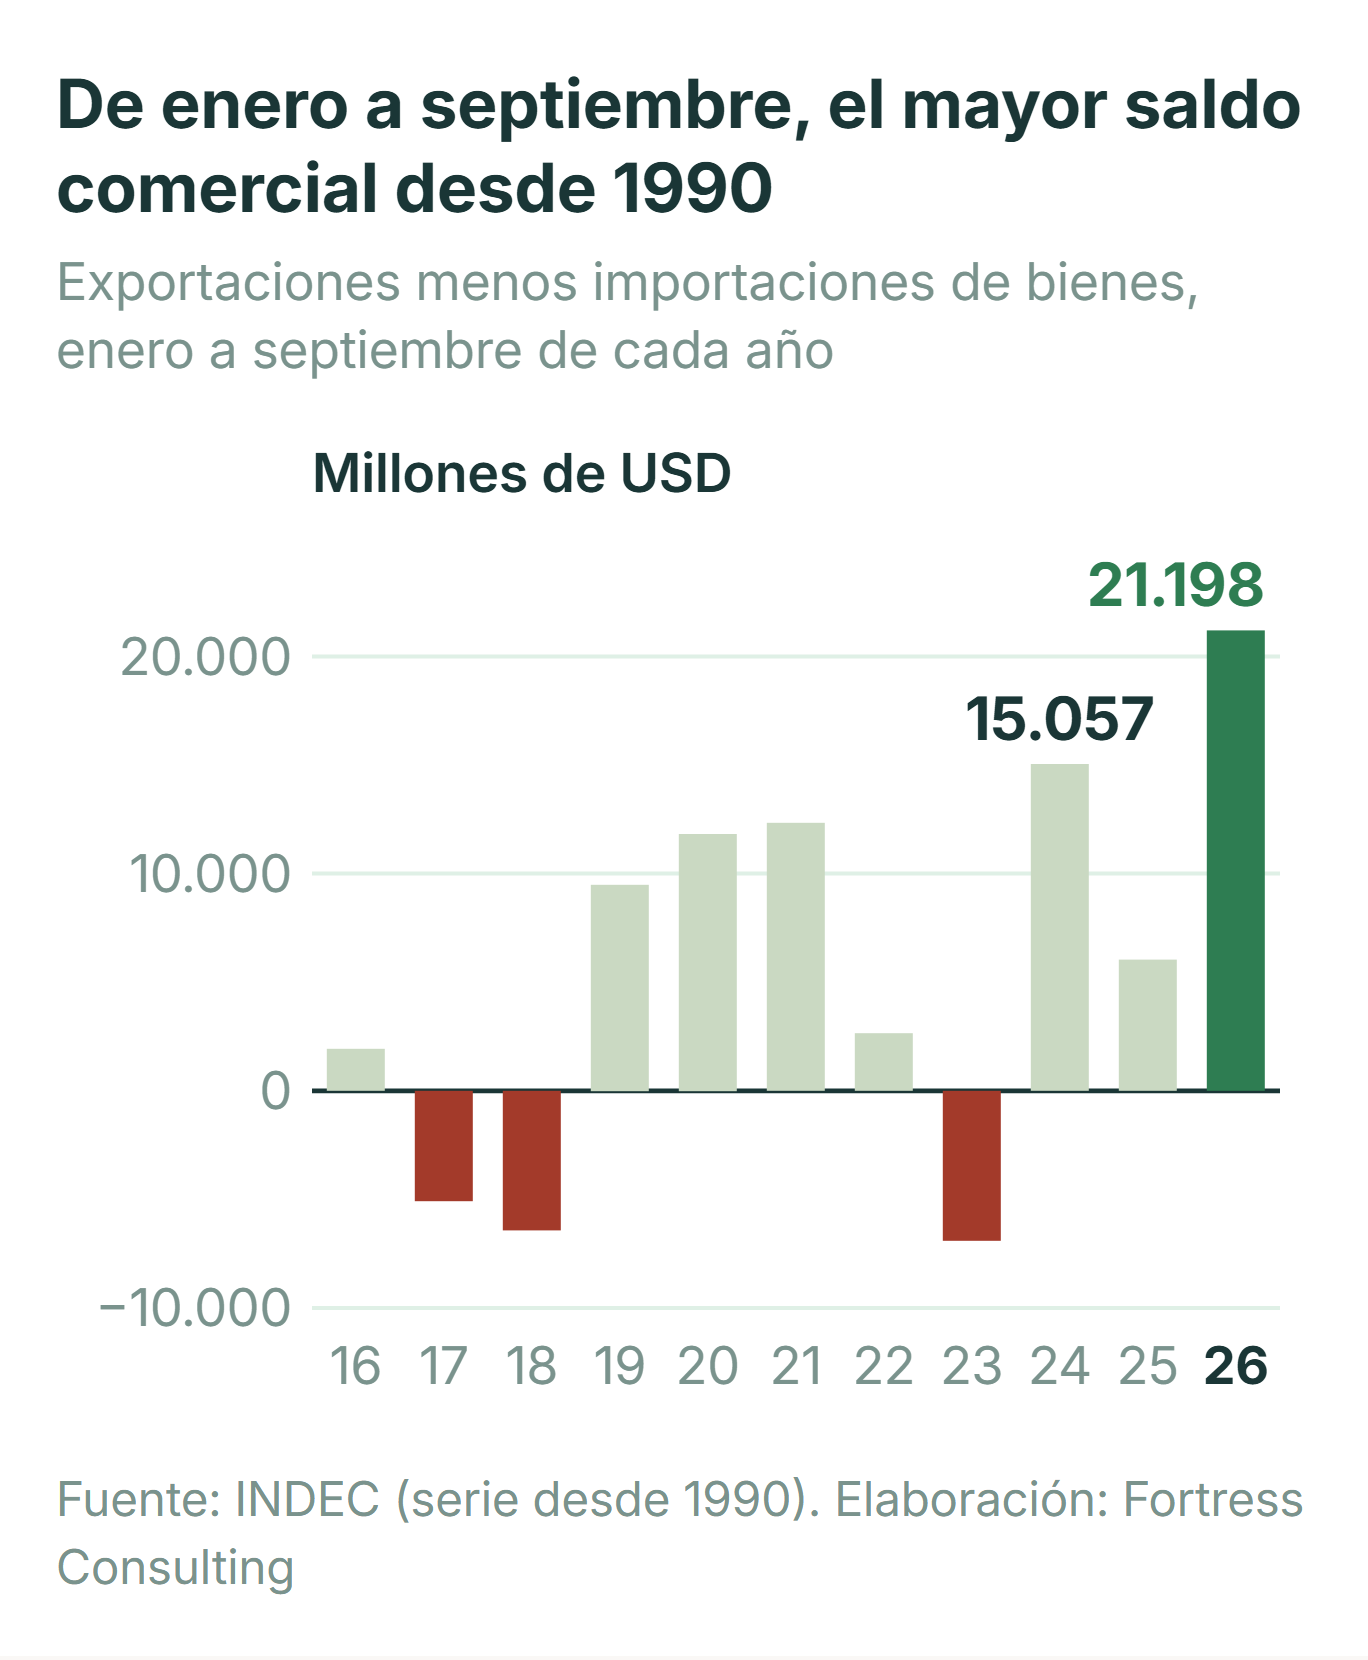 El saldo de 2026 supera en más de USD 6.000 M al de 2024, que era el mejor hasta ahora. Fuente: INDEC. En nueve meses las exportaciones sumaron USD 77.267 M. Crecieron 21,6% contra el mismo período de 2025 y las importaciones bajaron 2,5%. El saldo de USD 21.198 M supera en más de 6.000 M al de 2024, que había sido el mejor hasta ahora. El rubro de combustibles y energía explica una parte grande, con un saldo de USD 8.000 M contra 4.503 M en el mismo período de 2025. El dato de octubre sale el jueves 19. Del lado fiscal, el sector público nacional cerró septiembre con un superávit primario (antes de pagar intereses) de $1,43 billones y de $0,98 billones después de intereses. En el año acumula alrededor de 1,2% del PBI de superávit primario. El 27 de octubre el FMI y el gobierno llegaron a un acuerdo técnico por la tercera revisión del programa, que el directorio trataría a principios de diciembre y que habilita un desembolso de unos USD 900 M. Las reservas brutas quedaron en USD 50.298 M al 3 de noviembre. La lectura Fortress La lectura: el superávit comercial ayuda a entender por qué el dólar estuvo quieto en una semana en que los bonos cayeron. La oferta de dólares de los exportadores no depende del riesgo país. Argentina · Consumo y mercado interno El mercado espera 1,8% de inflación para octubreLos analistas que consulta el BCRA en su encuesta de expectativas (REM) esperan una inflación de 1,8% para octubre, una décima menos que el 1,9% de septiembre. El INDEC publica el dato el jueves 12 a las 16. Para el dólar mayorista esperan $1.558 en noviembre y $1.590 en diciembre, cerca de los $1.545,50 del último cierre. La actividad va por otro carril. La misma encuesta proyecta que el PBI del tercer trimestre caiga 2,3% respecto del segundo, sin estacionalidad, y que se recupere 2,0% en el cuarto. La recaudación de octubre sumó $21,6 billones, 33,7% más que un año antes. La comparación con la inflación del mes se hace cuando salga el IPC. La lectura Fortress El empleo privado registrado cayó 2,2% interanual en julio, último dato del SIPA. La actividad todavía no acompaña lo que muestra el frente externo. Mercado financiero local Cayeron los bonos y el dólar casi no se movióLa semana tuvo una rueda menos de cambios, porque el viernes 6 fue el Día del Bancario, y la próxima empieza el miércoles 11 por los feriados del lunes y el martes. La presión se concentró en los activos en dólares. Las acciones argentinas medidas en dólares cayeron casi 10%. | Instrumento | Variación sem. | Referencia |
|---|
| Riesgo país | +152 puntos | 939 puntos | | Bonar 2030 (AL30, ley local) | −4,0% | USD 51,30 | | Global 2030 (GD30, ley de Nueva York) | −4,3% | USD 53,13 | | MSCI Merval en USD (CCL) | −9,8% | 50,24 | | Dólar MEP | +0,6% | $1.583,82 |
El dólar MEP terminó 0,9% arriba del oficial, la misma brecha que una semana antes. La suba del riesgo país no pasó al tipo de cambio. Consecuencia práctica: el miércoles el Tesoro licita deuda en pesos a tasa fija, ajustada por inflación (CER), atada a la tasa de los bancos (TAMAR) y al dólar. Cómo se reparta la demanda va a mostrar qué esperan los bancos antes del IPC del jueves. Internacional Los demócratas ganaron el Congreso y las tecnológicas tuvieron su peor día en un año y medio−5,5% | Nasdaq, jueves 5 Peor día desde abril de 2025. En la semana, −3,4% |
| 4,86% | Bono del Tesoro a 10 años Viernes 6, desde 4,94% una semana antes |
| +165.000 | Empleos creados en octubre EE.UU., contra unos 65.000 esperados. Desempleo 4,1% |
|
El martes 3 los demócratas ganaron las dos cámaras del Congreso. Wall Street lo celebró el miércoles y el jueves dio vuelta. El Nasdaq cayó 5,5% y el índice de semiconductores, 12,3%, por el temor a que los nuevos gobernadores y el Congreso frenen la construcción de centros de datos para inteligencia artificial, que venían sosteniendo la inversión en EE.UU. En consultas locales, los votantes rechazaron esas obras en 40 de 41 casos. El viernes el empleo de octubre sumó 165.000 puestos y subieron las chances de que la Reserva Federal (Fed) suba su tasa en la reunión del 8 y 9 de diciembre. El Banco de Inglaterra ya la subió a 4% el jueves. El petróleo fue para el otro lado. El WTI bajó 12,8% en la semana y el Brent cerró en USD 98,32, debajo de 100 por primera vez desde septiembre, porque el mercado apostó a una desescalada después de la elección. La tensión con Irán sigue. El viernes EE.UU. hizo otro ataque limitado en el estrecho de Ormuz. Para Argentina, exportador neto de energía, un barril más barato resta algo de ingreso, aunque el precio sigue alto. En Brasil, el Banco Central mantuvo la tasa Selic en 13,75% el miércoles 4 y cortó el ciclo de bajas. El real quedó en torno de R$ 5,50 por dólar, 9% más débil que antes del balotaje, y la bolsa de San Pablo sigue 17,8% abajo de su nivel del 23 de octubre. La mirada desde · Paraguay Un banco intervenido y un presidente destituido en cuatro díasEl lunes 2 el Banco Central del Paraguay resolvió intervenir Ueno Bank, el sexto banco del país, porque su capital había quedado por debajo de la mitad del mínimo exigido. Tenía unos 2,9 M de clientes y depósitos por unos USD 2.800 M, cerca del 9% del sistema. La garantía de depósitos cubre hasta 228 M de guaraníes por persona, lo que alcanza a la gran mayoría de los ahorristas. El martes renunció el presidente del Banco Central, Carlos Carvallo Spalding, que antes de 2023 había dirigido la financiera del mismo grupo. La crisis llegó a la política por los vínculos del presidente Santiago Peña con el grupo dueño del banco, del que fue accionista hasta 2025 según la prensa paraguaya. Diputados lo acusó el jueves y el Senado lo destituyó el viernes. Asumió el vicepresidente. El sábado la Fiscalía lo imputó y un juez ordenó su prisión preventiva, una medida que su defensa cuestionó. En Asunción el debate se centra en cómo se supervisó al banco. El guaraní perdió 8,2% en cinco días y el país conserva la calificación de grado de inversión. El sistema bancario argentino está en otra posición, con una solidez holgada. El capital de los bancos equivale a 30,7% de sus activos ponderados por riesgo, casi cuatro veces lo que exige el BCRA, según su Informe sobre Bancos de agosto. Fuente: Banco Central del Paraguay, Senado del Paraguay, La Nación (Asunción), Última Hora, ABC Color y BCRA Termómetro macro · semana al cierre del viernes 6 de noviembre Hacia dónde se mueven los indicadores La flecha marca la dirección y el color indica si el movimiento es favorable, adverso o neutro para la economía. | Indicador | Último dato | Tendencia |
|---|
| Riesgo país (6/11) | 939 pb | ▲ | | Dólar MEP (6/11) | $1.583,82 (+0,6% sem.) | ▲ | | Brecha MEP contra el oficial (6/11) | 0,9% | ▬ | | Compras del BCRA en 2026 (al 2/11) | USD 15.977 M | ▲ | | Reservas brutas (3/11) | USD 50.298 M | ▼ | | Saldo comercial, enero a septiembre | USD 21.198 M | ▲ | | Inflación (septiembre) | 1,9% mensual | ▬ | | MSCI Merval en USD (6/11) | 50,24 (−9,8% sem.) | ▼ |
Fuentes: INDEC, BCRA, JP Morgan, Rava · Elaboración: Fortress Consulting La semana que viene · 9 al 13 de noviembre Qué está en juegoSemana corta. El lunes es feriado nacional por la visita del papa León XIV y el martes, feriado bancario. El mercado local vuelve el miércoles y procesa todo junto. INDEC: IPC de octubre, jueves 12 El REM espera 1,8%. Un dato debajo de 2% le da margen a la baja de tasas en pesos. Sale un día después de la licitación. EE.UU.: inflación de octubre (CPI), martes 10 Es el último dato grande antes de la reunión de la Fed de diciembre. Un número alto refuerza la suba de tasa y fortalece al dólar en el mundo. Secretaría de Finanzas: licitación del Tesoro, miércoles 11 Es la primera rueda después de cuatro días sin mercado. Se ofrecen letras a tasa fija, ajustadas por inflación, atadas a la TAMAR y al dólar. Calendario de datos | Lunes 9 | Feriado nacional por la visita del papa León XIV. Sin rueda en BYMA ni mercado de cambios. | | Martes 10 | EE.UU.: inflación de octubre (CPI), 10:30. USDA: informe mundial de granos (WASDE), 14:00. | | Miércoles 11 | Secretaría de Finanzas: licitación del Tesoro, de 10 a 15. | | Jueves 12 | INDEC: IPC y canastas básicas de octubre, 16:00. | | Viernes 13 | INDEC: índice de salarios y utilización de la capacidad instalada (UCII) de septiembre, 16:00. |
Contracara · el otro lado La lectura opuesta tiene argumentos. La semana tuvo cuatro ruedas cambiarias, una de ellas con los bancos cerrados, y poco volumen. En ese contexto pocos vendedores mueven mucho el precio. El riesgo país ya pasó por un salto parecido: llegó a 1.081 puntos el 24 de octubre de 2025 y nueve meses después estaba en 402. Y lo que Argentina tiene que pagar en enero, unos USD 4.400 M, se compara con casi USD 16.000 M de compras del BCRA en el año y un saldo comercial récord. Con esos números, la suba puede ser una reacción a Wall Street que se corrige cuando el clima externo se calme, sin decir nada nuevo sobre la capacidad de pago. Para profundizar Informes de la bibliotecaAnálisis de fondo sobre los temas que moldean la economía, más allá de la coyuntura semanal. Acceso para suscriptores. Ver toda la biblioteca → Comunidad Fortress Sumate a la comunidad de Fortress en WhatsApp y recibí alertas y notas más exclusivas que no publicamos en otros canales. Sumarme a la comunidad ↗ |
|
Informe de difusión. No constituye asesoramiento de inversión ni recomendación financiera. Los datos son de fuentes públicas. Las opiniones expresadas en este newsletter son de Fortress Consulting y no reflejan las de sus auspiciantes. Fuentes: INDEC · BCRA · Ministerio de Economía · Secretaría de Finanzas · FMI · JP Morgan · BYMA · Rava Bursátil · Departamento del Tesoro de EE.UU. · BLS · Reserva Federal · Banco Central de Brasil · Banco Central del Paraguay · CME · ICE. Llega también a los socios de las instituciones con las que Fortress tiene convenio. |
|