| Fortress Consulting | Edición N.º 20
Domingo 27 de septiembre de 2026 |
Las dos velocidades se separaron un poco más en julioEl EMAE cayó 2,9% en julio, la pobreza llegó a 32,3% y el riesgo país sumó 85 puntos Tom Roberts, Shearing the Rams, 1890. National Gallery of Victoria, Melbourne. El dato de la semana · EMAE de julio contra junio, sin estacionalidad −2,9% La caída mensual más grande desde abril de 2020. Comercio, industria y construcción abajo, la minería arriba. En 30 segundos El EMAE cayó 2,9% en julio contra junio, la baja mensual más grande desde abril de 2020, con comercio, industria y construcción abajo y la minería arriba. La pobreza del primer semestre llegó a 32,3%, 0,7 puntos más que un año atrás. El riesgo país, la sobretasa que paga Argentina sobre el Tesoro de EE.UU., pasó de 524 a 609 puntos básicos en la semana. El bono estadounidense a 10 años cerró en 5,17%, su nivel más alto desde julio de 2007. El 1 de noviembre arranca el Fondo de Asistencia Laboral. El lunes el Tesoro licita y el domingo 4 Brasil vota presidente. La tesis de la semana Las dos velocidades se separaron un poco más en julioEl EMAE cayó 2,9% en julio con industria, comercio y construcción abajo y el agro y la minería arriba. La pobreza del primer semestre subió a 32,3% y el riesgo país sumó 85 puntos en la semana. Hace meses que esta edición describe una economía que avanza a dos velocidades. Julio las separó un poco más. El EMAE, el estimador mensual de actividad del INDEC, cayó 2,9% contra junio en la serie sin estacionalidad, la baja más grande desde abril de 2020. Contra julio del año pasado quedó 1,4% abajo. La caída vino de los sectores que venden en el mercado interno: comercio (−5,1% interanual), industria (−4,6%) y construcción (−3,3%). La minería, que incluye el petróleo y el gas, creció 8,4%. En agosto el surtidor mostró el mismo corte. La nafta, que mide sobre todo el consumo de las familias, se vendió 3,3% menos que un año atrás y solo subió en Neuquén. El gasoil creció 17,5% en esa provincia y entre 9% y 14% en Córdoba, La Pampa y San Luis. El jueves el INDEC sumó la pobreza del primer semestre, 32,3% de las personas, 0,7 puntos más que un año atrás. El precio de la deuda reaccionó en la misma semana. El riesgo país pasó de 524 a 609 puntos en cinco ruedas y encadenó diez subas seguidas, después de haber tocado 402 el 10 de julio, su nivel más bajo desde abril de 2018. El contexto de afuera no ayuda. El bono del Tesoro de EE.UU. a 10 años cerró en 5,17%, el más alto desde julio de 2007. El riesgo país se mide por encima de esa tasa, así que los 85 puntos de la semana se suman a la suba de afuera. Los operadores los atribuyeron a los datos de la semana (actividad, pobreza, reservas) y a las dudas sobre el financiamiento de 2027. Las cuentas públicas de agosto cerraron con superávit primario de $1,99 billones y el canje de la letra atada al dólar que vencía el 30 retuvo el 75%. El número que se movió fue el del crecimiento, con un Presupuesto 2027 que supone 4% para el año que viene. El agro y la minería siguen empujando. Las exportaciones agroindustriales sumaron USD 37.525 millones entre enero y agosto, 13% más que un año atrás. En agosto la producción de petróleo superó los 925.000 barriles diarios, un récord según la Secretaría de Energía. Julio es un solo mes. Lo que el segundo semestre tiene que mostrar es si la economía que emplea más gente vuelve a acompañar a la que exporta. Para una provincia o una empresa que salga a colocar deuda en dólares, la tasa de partida (la del Tesoro de EE.UU. más el riesgo país) pasó de 8,6% el 10 de julio a 11,3% este viernes. Con el Tesoro de EE.UU. arriba de 5%, la mitad de la tasa argentina se fija afuera. La otra mitad se movió esta semana por un dato local. El EMAE de agosto, que el INDEC publica en la tercera semana de octubre, dice si julio fue un mes malo o el primero de un trimestre en baja. La variable que decide La variable que decide esta lectura es el riesgo país al cierre del viernes 2 de octubre, con la licitación del lunes resuelta y la balanza de pagos del segundo trimestre publicada. Si vuelve debajo de 550 puntos, septiembre fue una corrección después del mínimo de julio. Si queda arriba de 600, el mercado incorporó un año de menor crecimiento al precio de la deuda. El gráfico de la semana 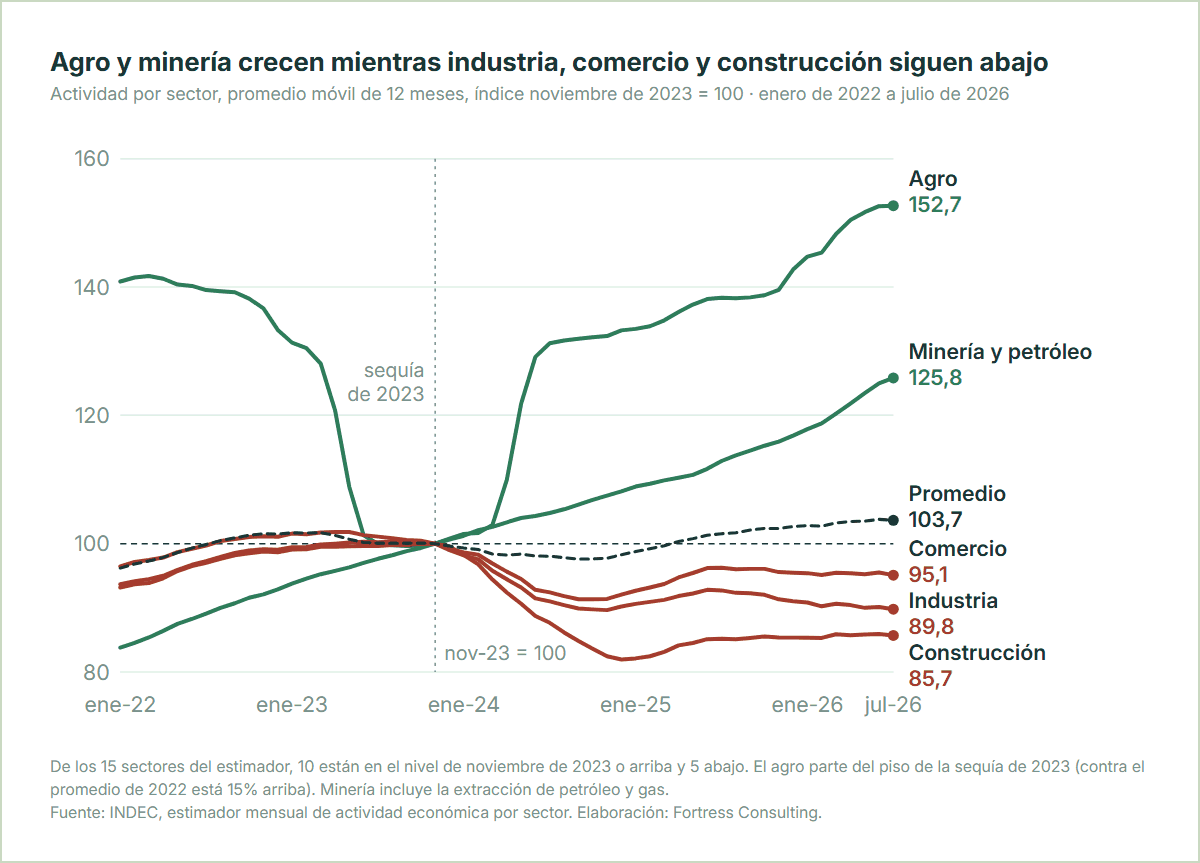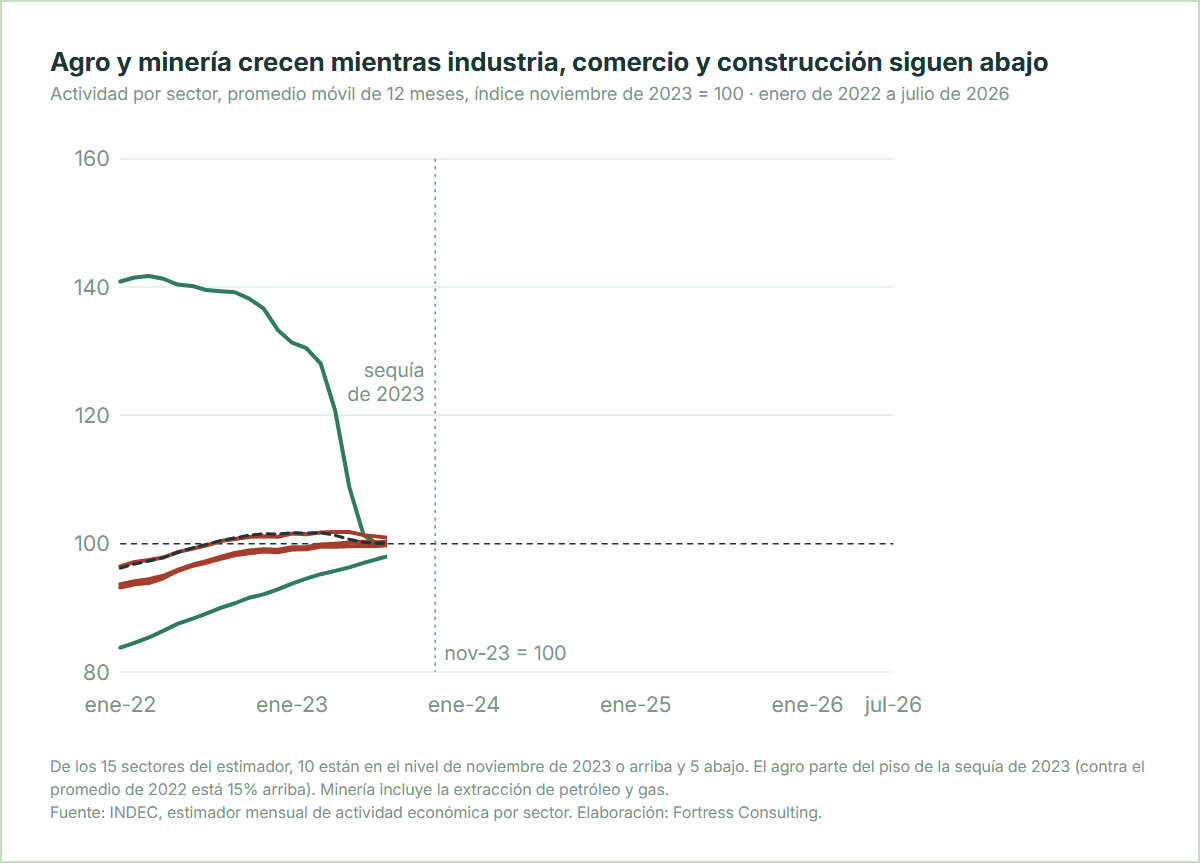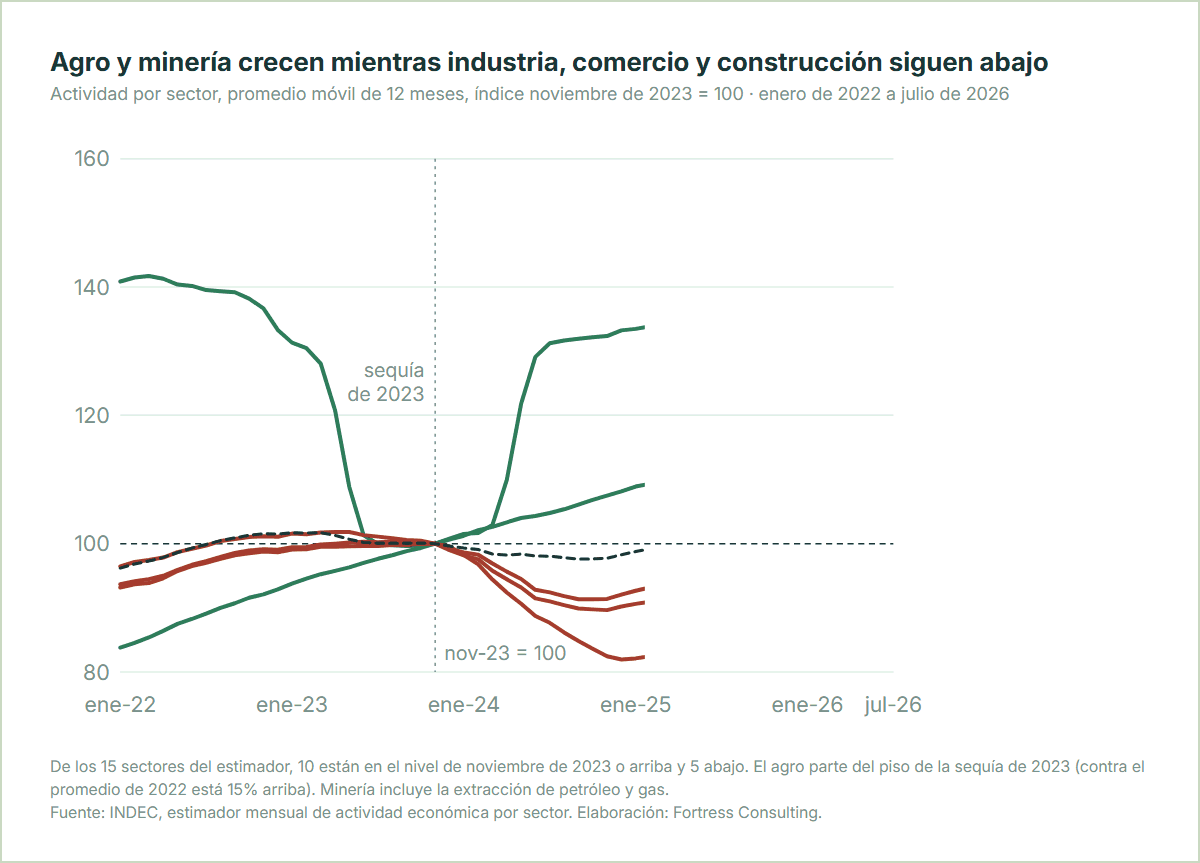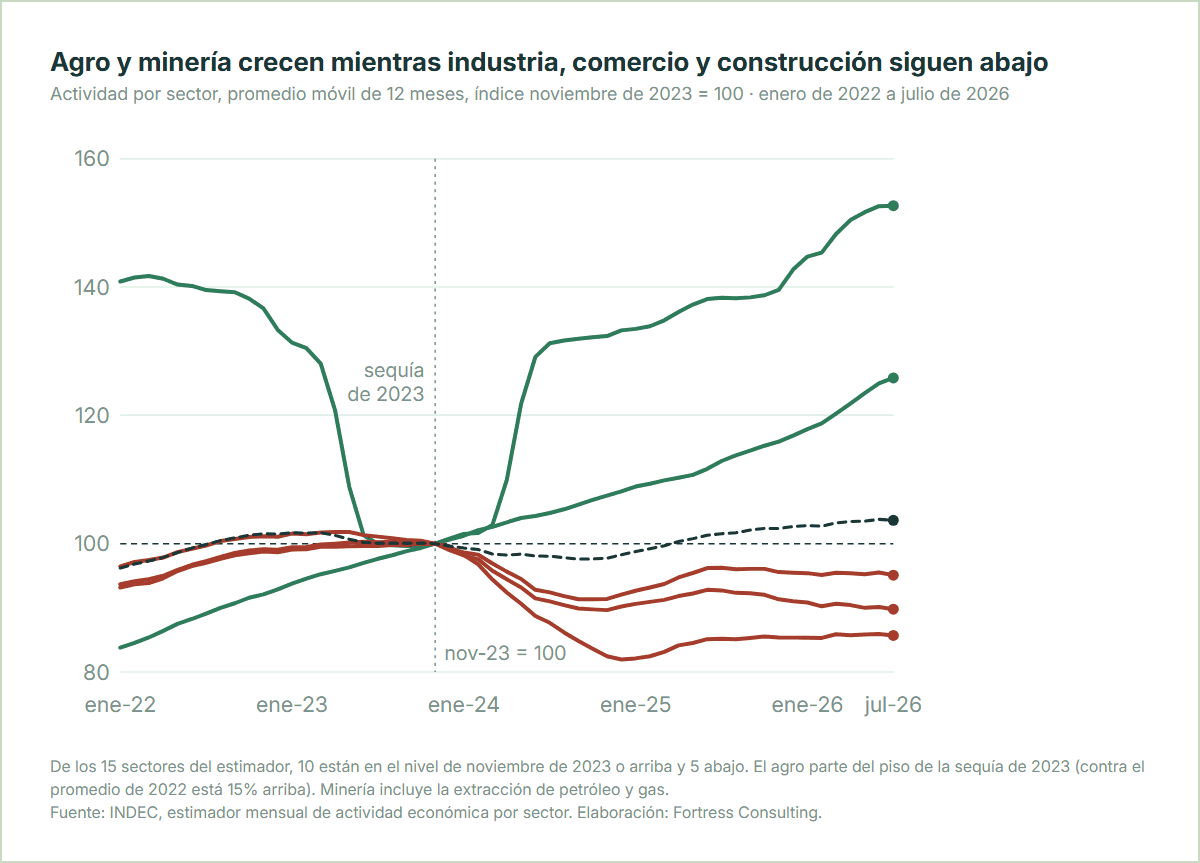 En promedio de doce meses y contra noviembre de 2023, el agro está 53% arriba y la minería 26%. La construcción está 14% abajo, la industria 10% y el comercio 5%. De los 15 sectores del estimador, 10 están en ese nivel o arriba y 5 abajo. El agro parte del piso de la sequía de 2023. Tocá el gráfico para ampliarlo. Fuente: INDEC, estimador mensual de actividad económica por sector · Elaboración: Fortress Consulting Argentina · Frente externo y fiscal Superávit en agosto, canje al 75% y el primer vencimiento de capital con el FMI$1,99 billones | Superávit primario de agosto Financiero de $0,64 billones |
| 75% | De la letra atada al dólar que vencía el 30, canjeado USD 3.332 M a octubre, noviembre y 2028 |
| USD 48.245 M | Reservas brutas, viernes 25 (provisorio) 1.553 M menos que una semana atrás |
| USD 800 M | Vencimiento de capital con el FMI, viernes 25 583,3 millones de DEG, la moneda del FMI · el primero del programa |
|
El Tesoro cerró agosto con superávit primario de $1,99 billones y financiero de $0,64 billones, lo que lleva el acumulado del año a 1,1% del PBI antes de intereses y 0,2% después. La misión del FMI llegó el lunes para la tercera revisión, con un primer semestre que cerró en 0,6% del PBI de superávit primario (una décima debajo de la pauta acordada con el Fondo). El jueves el Senado convirtió en ley, 38 votos a 8, el recorte de Zona Fría, el descuento en la factura de gas para las regiones de clima frío. Lo pierden unos 3,35 millones de usuarios, entre ellos 1,24 millones de hogares de 94 municipios bonaerenses. En la misma sesión aprobó con cambios la reforma de la Carta Orgánica del Banco Central, 46 a 22, que prohíbe financiar al Tesoro y a las provincias y exige acuerdo del Senado para remover al directorio. Vuelve a Diputados. Las reservas brutas terminaron la semana en USD 48.245 millones según el dato provisorio del viernes, 1.553 millones menos que siete días antes, con el vencimiento de capital con el FMI del viernes en el medio. El Banco Central compró USD 770 millones en todo agosto (el mes más flojo del año) y apenas USD 29 millones esta semana, el 1% de lo que se operó en el mercado de cambios. El martes el Tesoro canjeó el 75% de la letra atada al dólar que vencía el 30 de septiembre. Con casi tres cuartos de lo canjeado concentrados en la letra de octubre, el vencimiento en dólares se corrió 30 días. El 30 de octubre vuelven a vencer USD 2.419 millones. La lectura Fortress El superávit sigue y las compras del Banco Central se achicaron. El desembolso que sigue a la tercera revisión, cerca de USD 900 millones y todavía sin fecha, es la entrada de dólares más grande a la vista antes de fin de año. Argentina · Consumo y mercado interno El ingreso quedó atrás de las canastas y el súper vende menos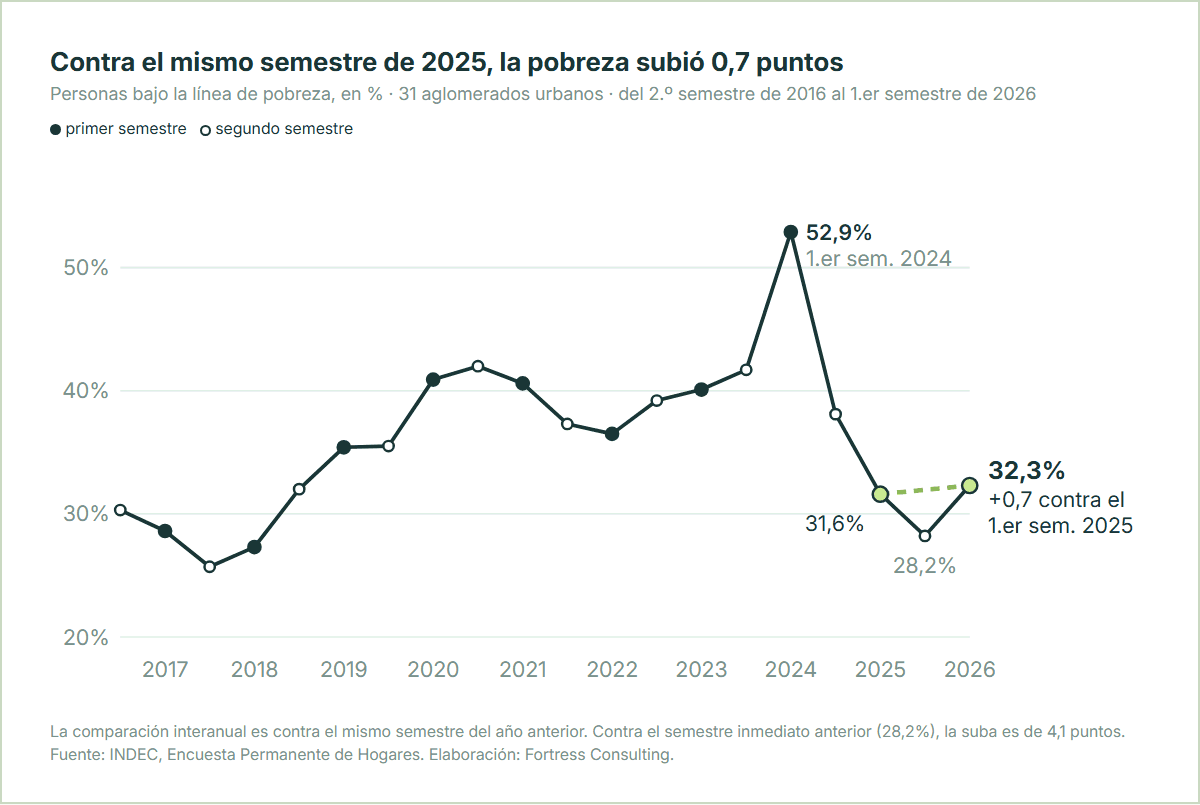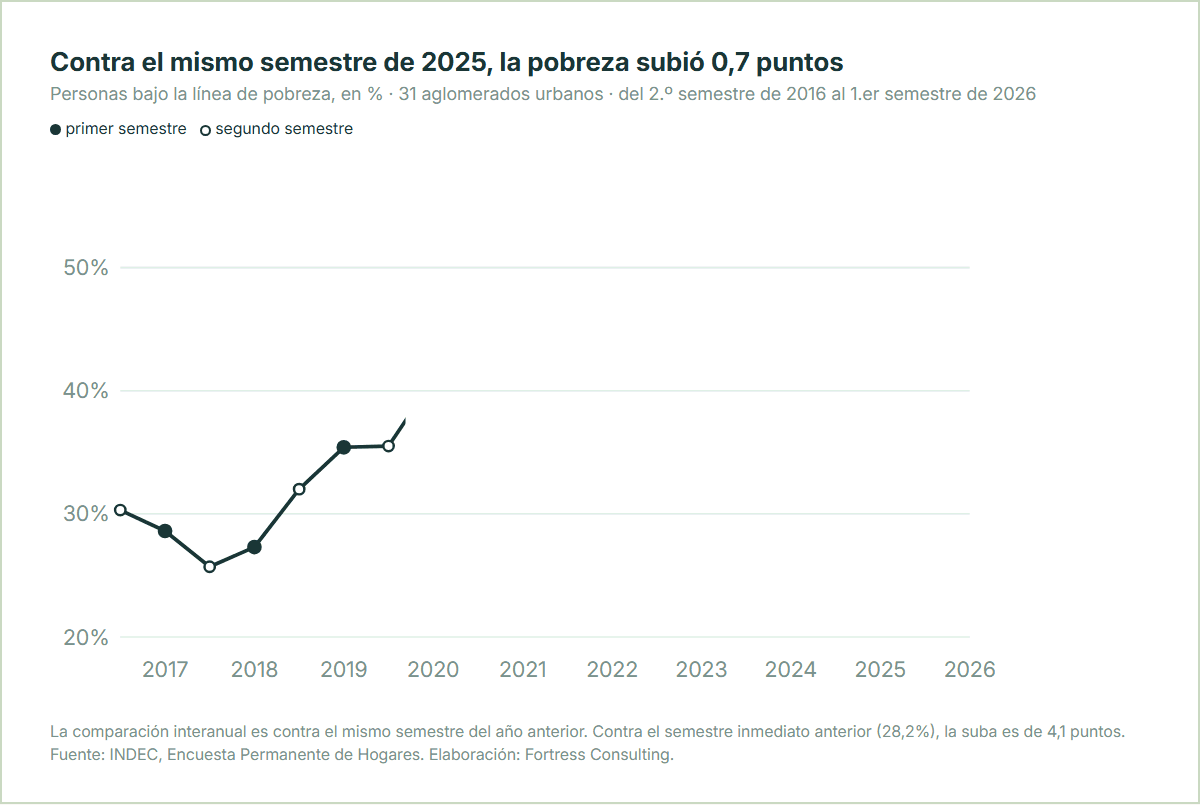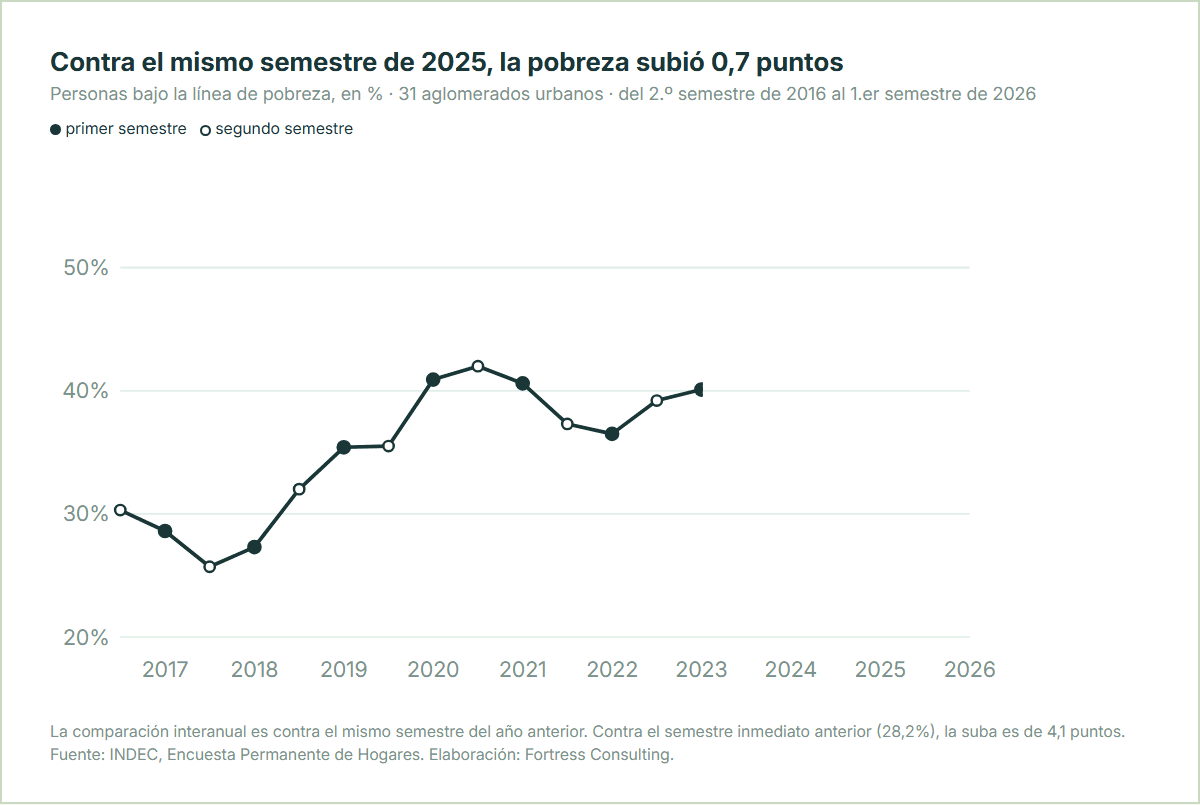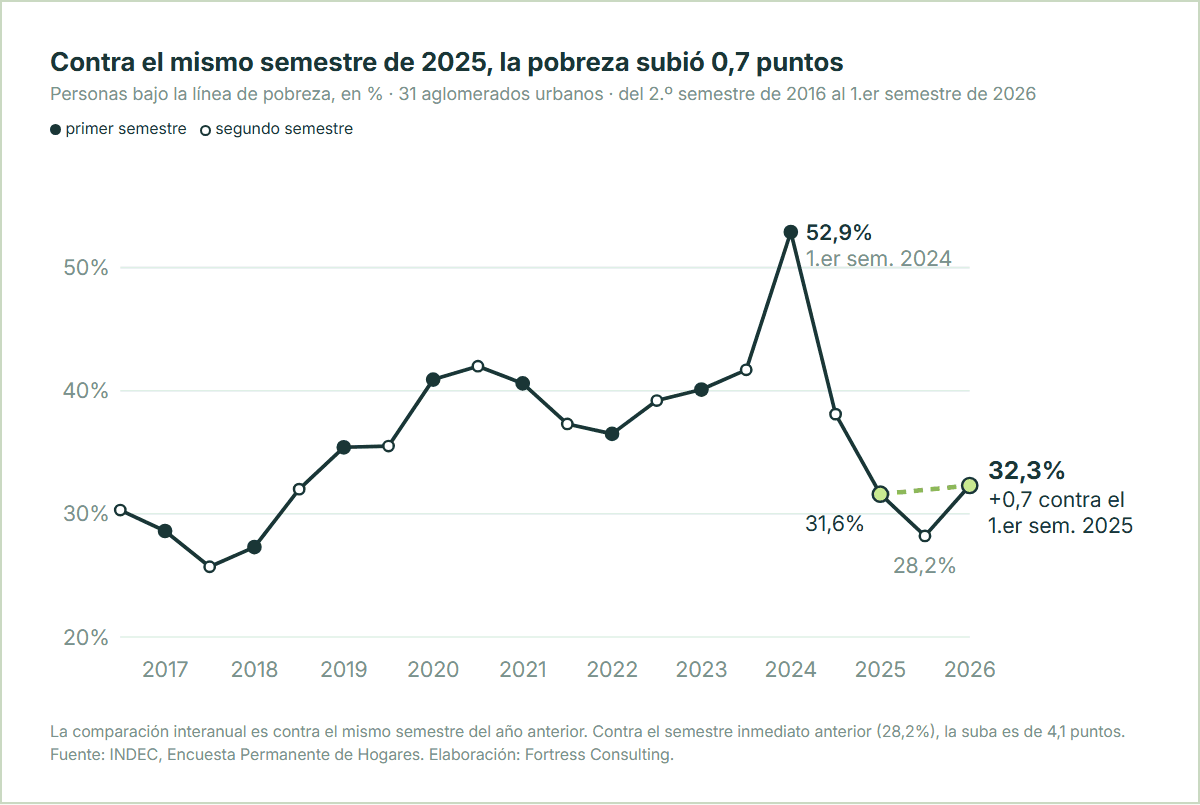 El 32,3% de las personas y el 24,4% de los hogares de los 31 aglomerados que mide el INDEC quedaron debajo de la línea de pobreza en el primer semestre, 9,7 millones de personas. La indigencia llegó a 7,5%. Contra el segundo semestre de 2025 la suba fue de 4,1 puntos. La comparación interanual, contra el primer semestre de 2025 (31,6%), da 0,7 puntos, lejos del 38,1% de fines de 2024. El mecanismo está en el propio informe. En el semestre el ingreso por persona de los hogares creció 11,5% y las canastas con que se mide la pobreza, entre 19,6% y 21,4%. Entre los chicos de hasta 14 años la pobreza es 44,5%. Por región va de 28,4% en la Patagonia a 41,5% en el Noreste. Del lado del gasto, las ventas de los supermercados cayeron 2,1% interanual en julio a precios constantes, la séptima baja seguida, con 4,6% menos personal ocupado. Los salarios privados registrados subieron 2,3% en julio contra una inflación de 2,1%, los públicos 3,0% y los no registrados 3,9%. En junio el empleo privado registrado tenía 1,9% menos asalariados que un año atrás. En agosto las ventas de combustible al público cayeron 2,2% interanual, también por séptimo mes. Las de nafta bajaron en todas las provincias salvo Neuquén. En la Ciudad de Buenos Aires el total cayó 5,0%. Fondo de Asistencia Laboral · arranca el 1 de noviembre ¿Puede el FAL ayudar a que el empleo vuelva a arrancar?El 1 de noviembre empieza a regir el Fondo de Asistencia Laboral (Ley 27.802 y Decreto 408/2026). Cada empleador privado va a aportar todos los meses a una cuenta propia el 2,5% de la base de sus contribuciones patronales si es MiPyME y el 1% si es grande, invertido mayormente en renta fija en pesos (hasta 10% puede referenciarse al dólar), para afrontar futuras indemnizaciones. El aporte se descuenta de las contribuciones patronales, así que no suma costo en el mes. La indemnización del artículo 245 sigue igual. Lo que cambia es de dónde sale la plata. El diseño apunta a la contratación. Hoy el costo de un despido aparece entero y de golpe. Una pyme lo calcula antes de contratar. Si ese pasivo se va fondeando mes a mes, la decisión de sumar gente podría pesar menos, justo en los sectores que más emplean y que hoy vienen abajo. Cuánto de eso se traduzca en empleo no se va a poder medir hasta que el régimen arranque. En Austria, que en 2003 pasó a cuentas con aportes mensuales, un estudio de Kettemann, Kramarz y Zweimüller midió un aumento sustancial de la movilidad laboral (allá el saldo queda para el trabajador también si renuncia, acá solo cubre despidos). Los límites están en el diseño. El saldo del primer año es chico, hay seis meses de carencia y, si no alcanza, lo completa el empleador. El costo fiscal es menor recaudación de la seguridad social, que el Presupuesto 2027 proyecta en baja para el año que viene. Segunda charla gratuita, miércoles 7 de octubre a las 17:00: el paso a paso para elegir dónde abrir la cuenta. Inscripción acá · Simulador del aporte. Mercado financiero local El riesgo país encadena diez subas y el dólar oficial toca su máximoEl riesgo país cerró el viernes en 609 puntos, 85 más que una semana atrás, después de tocar 628 durante la rueda. Los bonos 2030 en dólares perdieron entre 2,3% y 2,6% en la semana y el Merval cayó 4,2% en pesos. El dólar del Banco Nación cerró en $1.545 (su máximo nominal del año) y el mayorista subió 0,7% a $1.525,50. El MEP y el CCL terminaron arriba del pizarrón del Nación. | Instrumento | Variación sem. | Referencia |
|---|
| Merval (pesos) | −4,2% | 2.893.751 puntos | | Mayorista (BCRA) | +0,7% | $1.525,50 · pizarrón del Nación, $1.545 | | Riesgo país (EMBI) | +85 pb | 609 pb · décima suba seguida | | AL30 en USD | −2,3% | USD 54,19 · ley local | | GD30 en USD | −2,6% | USD 56,12 · ley extranjera |
La TAMAR, la tasa de los plazos fijos mayoristas en los bancos privados, subió de 23,25% a 23,75% en la semana. El lunes el Tesoro licita para renovar los vencimientos de fin de mes con una tasa fija a enero de 2027, un bono ajustado por inflación a mayo, uno atado a la TAMAR a julio y dos letras atadas al dólar a octubre y noviembre. Ninguno de los títulos en pesos vence después de julio de 2027. El crédito en pesos de una pyme se mueve con la TAMAR, que subió medio punto en cinco ruedas. Internacional EE.UU. paga más por su deuda y el Brent sigue arriba de 1005,17% | Bono de EE.UU. a 10 años, viernes El más alto desde julio de 2007 |
| 5,49% | Bono de EE.UU. a 30 años, viernes El más alto desde 2004 |
| USD 104,3 | Brent, viernes 106,60 el jueves, tras los misiles sobre Yanbu |
|
El Tesoro de EE.UU. colocó USD 183.000 millones en bonos a 2, 5 y 7 años con demanda floja. La subasta a 5 años recibió las ofertas más bajas en relación con lo colocado desde 2018 y la de 7 años pagó 5,085%, la tasa más alta para ese plazo desde 1993. La economía que tiene que absorber esa deuda sigue caliente. El índice de compras de las empresas de septiembre dio 58,4 puntos (los servicios, en su nivel más alto en casi cinco años) y los consumidores que encuesta la Universidad de Michigan esperan 4,6% de inflación a un año. Los futuros le asignan tres chances en cuatro a otra suba de la Fed en la reunión del 28 de octubre. El jueves los hutíes lanzaron misiles contra Yanbu (la terminal saudita de exportación en el mar Rojo) y contra Taif. Arabia Saudita interceptó seis. El Brent cerró el jueves en USD 106,60. El viernes bajó a 104,32 después de que Reuters informara conversaciones entre EE.UU. e Irán para reabrir Ormuz. Irán había presentado, a través de mediadores, una hoja de ruta para reabrir el estrecho y retomar las negociaciones nucleares a cambio del fin del bloqueo. Ayer, sábado, Trump la rechazó y dijo que ese acuerdo «no sería aceptable». La cumbre de Trump y Xi en Washington terminó sin comunicado conjunto y con la tregua comercial extendida al 10 de enero de 2027 a cambio de tierras raras. La soja cerró la semana en USD 484,65 la tonelada en Chicago, 1,2% arriba. La mirada desde · Brasil Para la prensa financiera brasileña, la elección se juega en lo fiscalInfoMoney repasó el jueves las carteras que arman los bancos para cada resultado del domingo 4 y citó a Morgan Stanley: «la elección es esencialmente una historia de divergencia fiscal», con potencial para definir la tasa y el tipo de cambio. Poder360 había registrado el 19 el seguro contra un default de Brasil a cinco años en 112 puntos básicos, el nivel más bajo del tercer mandato de Lula. Datafolha (22 y 23 de septiembre, 2.002 casos, dos puntos de error) da a Lula 40% y a Flávio Bolsonaro 36% en primera vuelta y un balotaje parejo, 47% a 45%. AtlasIntel (17 al 22, 5.015 casos, un punto de error) mide un empate técnico en segunda vuelta. El real cerró el viernes en R$ 5,20 por dólar y el Ibovespa perdió 0,95% en la semana. Fuente: InfoMoney (24/09), Poder360 (19/09), Datafolha, AtlasIntel, Banco Central do Brasil, B3 (traducción Fortress) Termómetro macro · semana al cierre del viernes 25 de septiembre Hacia dónde se mueven los indicadores La flecha marca la dirección; el color indica si el movimiento es favorable, adverso o neutro para la economía. | Indicador | Último dato | Tendencia |
|---|
| Inflación (IPC, agosto) | 1,7% mensual | ▼ | | Actividad (EMAE, julio) | −2,9% mensual | ▼ | | Pobreza (primer semestre) | 32,3% | ▲ | | Salario privado registrado (julio) | +2,3% mensual | ▲ | | Reservas brutas (25/09, provisorio) | USD 48.245 M | ▼ | | Riesgo país (25/09) | 609 pb | ▲ | | Dólar mayorista (25/09) | $1.525,50 | ▲ | | Superávit energético (enero-agosto) | USD 7.834 M | ▲ |
Fuentes: INDEC, BCRA, Rava, Secretaría de Energía · Elaboración: Fortress Consulting La semana que viene · 28 de septiembre al 4 de octubre Qué está en juegoLa licitación del Tesoro, la foto externa del segundo trimestre y Brasil a las urnas. La licitación del lunes 28 La primera colocación en pesos con el riesgo país arriba de 600, con un menú que no ofrece nada en pesos después de julio de 2027. La renovación dice cuánto del vencimiento vuelve al Tesoro y cuánto queda libre en la plaza. Balanza de pagos y deuda externa, martes 29 La foto externa completa del segundo trimestre que mira la misión del FMI: cuenta corriente, deuda externa y posición de inversión internacional. Brasil vota, domingo 4 Primera vuelta presidencial en el socio comercial más grande, con Lula adelante y un balotaje parejo. Calendario de datos | Lunes 28 | Licitación del Tesoro. INDEC: productos industriales e indicadores del sector energético del segundo trimestre. | | Martes 29 | INDEC: balanza de pagos, posición de inversión internacional y deuda externa del segundo trimestre. | | Miércoles 30 | EE.UU.: PBI del segundo trimestre (tercera estimación) y PCE de agosto, el índice de precios que sigue la Fed. Vence el resto de la letra atada al dólar de septiembre. | | Jueves 1 | Rige el aumento del impuesto a los combustibles postergado por el Decreto 829/2026 y sube 3,6% el colectivo en CABA. INDEC: distribución del ingreso del segundo trimestre. EE.UU.: índice manufacturero ISM. | | Viernes 2 | EE.UU.: informe de empleo de septiembre. | | Domingo 4 | Brasil: primera vuelta presidencial. |
Para profundizar Informe de la bibliotecaAnálisis de fondo, más allá de la coyuntura semanal. Acceso para suscriptores. Ver toda la biblioteca → Informe de difusión. No constituye asesoramiento de inversión ni recomendación financiera. Los datos son de fuentes públicas. Fuentes: INDEC · BCRA · Secretaría de Hacienda · Secretaría de Energía · Secretaría de Trabajo · Secretaría de Finanzas · Senado de la Nación · Proyecto de Presupuesto 2027 · Rava · Tesoro de EE.UU. · Universidad de Michigan · S&P Global · CME · ICE · Banco Central do Brasil · B3 · Datafolha · AtlasIntel. Llega también a los socios de las instituciones con las que Fortress tiene convenio. |
|