Con el auspicio de  |
| Fortress Consulting | Edición N.º 28
Domingo 22 de noviembre de 2026 |
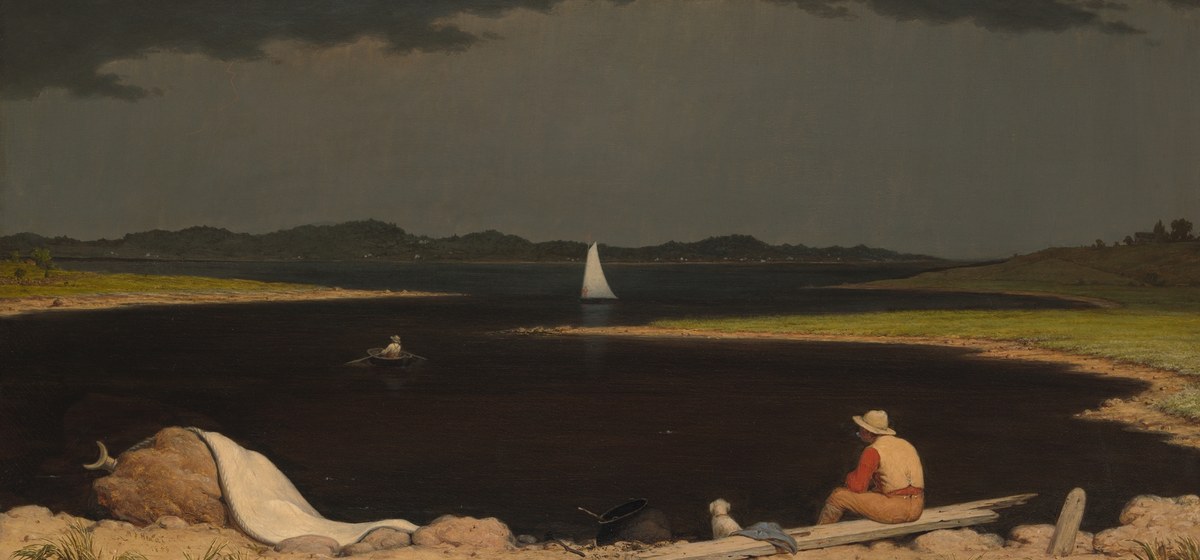
El temporal vino de afuera y el riesgo país pasó los 1.000 puntosWall Street entró en corrección y la deuda emergente se encareció. Las exportaciones de octubre sumaron USD 10.061 M y crecieron 26,4% contra un año antes. Martin Johnson Heade, Approaching Thunder Storm, 1859. Metropolitan Museum of Art, Nueva York. El dato de la semana · Riesgo país al cierre del viernes 20 1.070 Puntos básicos, 240 más que una semana antes. Es el máximo de 2026 y el valor más alto desde el 24 de octubre de 2025, dos días antes de la elección de medio término. En 30 segundos La Fed dejó ver en sus minutas que casi todos sus miembros esperan otra suba de tasa. La próxima reunión es el 8 y 9 de diciembre. Las exportaciones de octubre sumaron USD 10.061 M y crecieron 26,4% contra un año antes, con las ventas de oil & gas casi duplicadas. El real perdió 6,6% en dos semanas y la Bolsa de San Pablo quedó casi 20% abajo de su récord de octubre.  |
La tesis de la semana El empujón vino de afuera. Wall Street perdió 8,6% en la semana, con las empresas de inteligencia artificial a la cabeza. Los inversores se refugiaron en deuda del Tesoro de EE.UU., cuya tasa a 10 años bajó de 5,15% a 4,92%. Lo que se vendió fue riesgo. Hasta el jueves el riesgo país había pasado de 830 a 931 puntos, 12% más. Es una suba parecida, en proporción, a la que tuvo la deuda de las empresas de América Latina. El recargo que les cobra el mercado sobre la tasa de EE.UU. (el índice que calcula ICE BofA) pasó de 253 a 281 puntos, 11% más. El viernes agregó 139 puntos en una sola rueda, la mayor suba diaria desde el 18 de septiembre de 2025, en pleno temblor previo a aquella elección. Con la tasa de EE.UU. y el riesgo país sumados, un dólar a diez años le cuesta hoy a Argentina 15,6% anual, contra 13,5% una semana antes. El 9 de enero vencen unos USD 4.400 M de Bonares y Globales y al 18 de noviembre el Tesoro tenía en el Banco Central depósitos por unos USD 3.200 M, pesos y dólares sumados. Todavía no informó cómo cubre la diferencia. Entre los caminos posibles está comprarle los dólares al Banco Central, que adquirió más de USD 16.000 M en el mercado de cambios en lo que va del año. El programa financiero que Economía presentó en julio ya prevé que el Tesoro le compre USD 4.900 M a lo largo de 2027. Otro es un préstamo con garantía, como el de USD 3.000 M que el Banco Central tomó en enero de este año con seis bancos internacionales, a 372 días. Aquel préstamo se cerró con el riesgo país en 575 puntos. (Tasa del bono del Tesoro de EE.UU. a 10 años más riesgo país. Depósitos del Tesoro según las series del BCRA, en pesos y en moneda extranjera, al tipo de cambio de referencia.) El gráfico de la semana 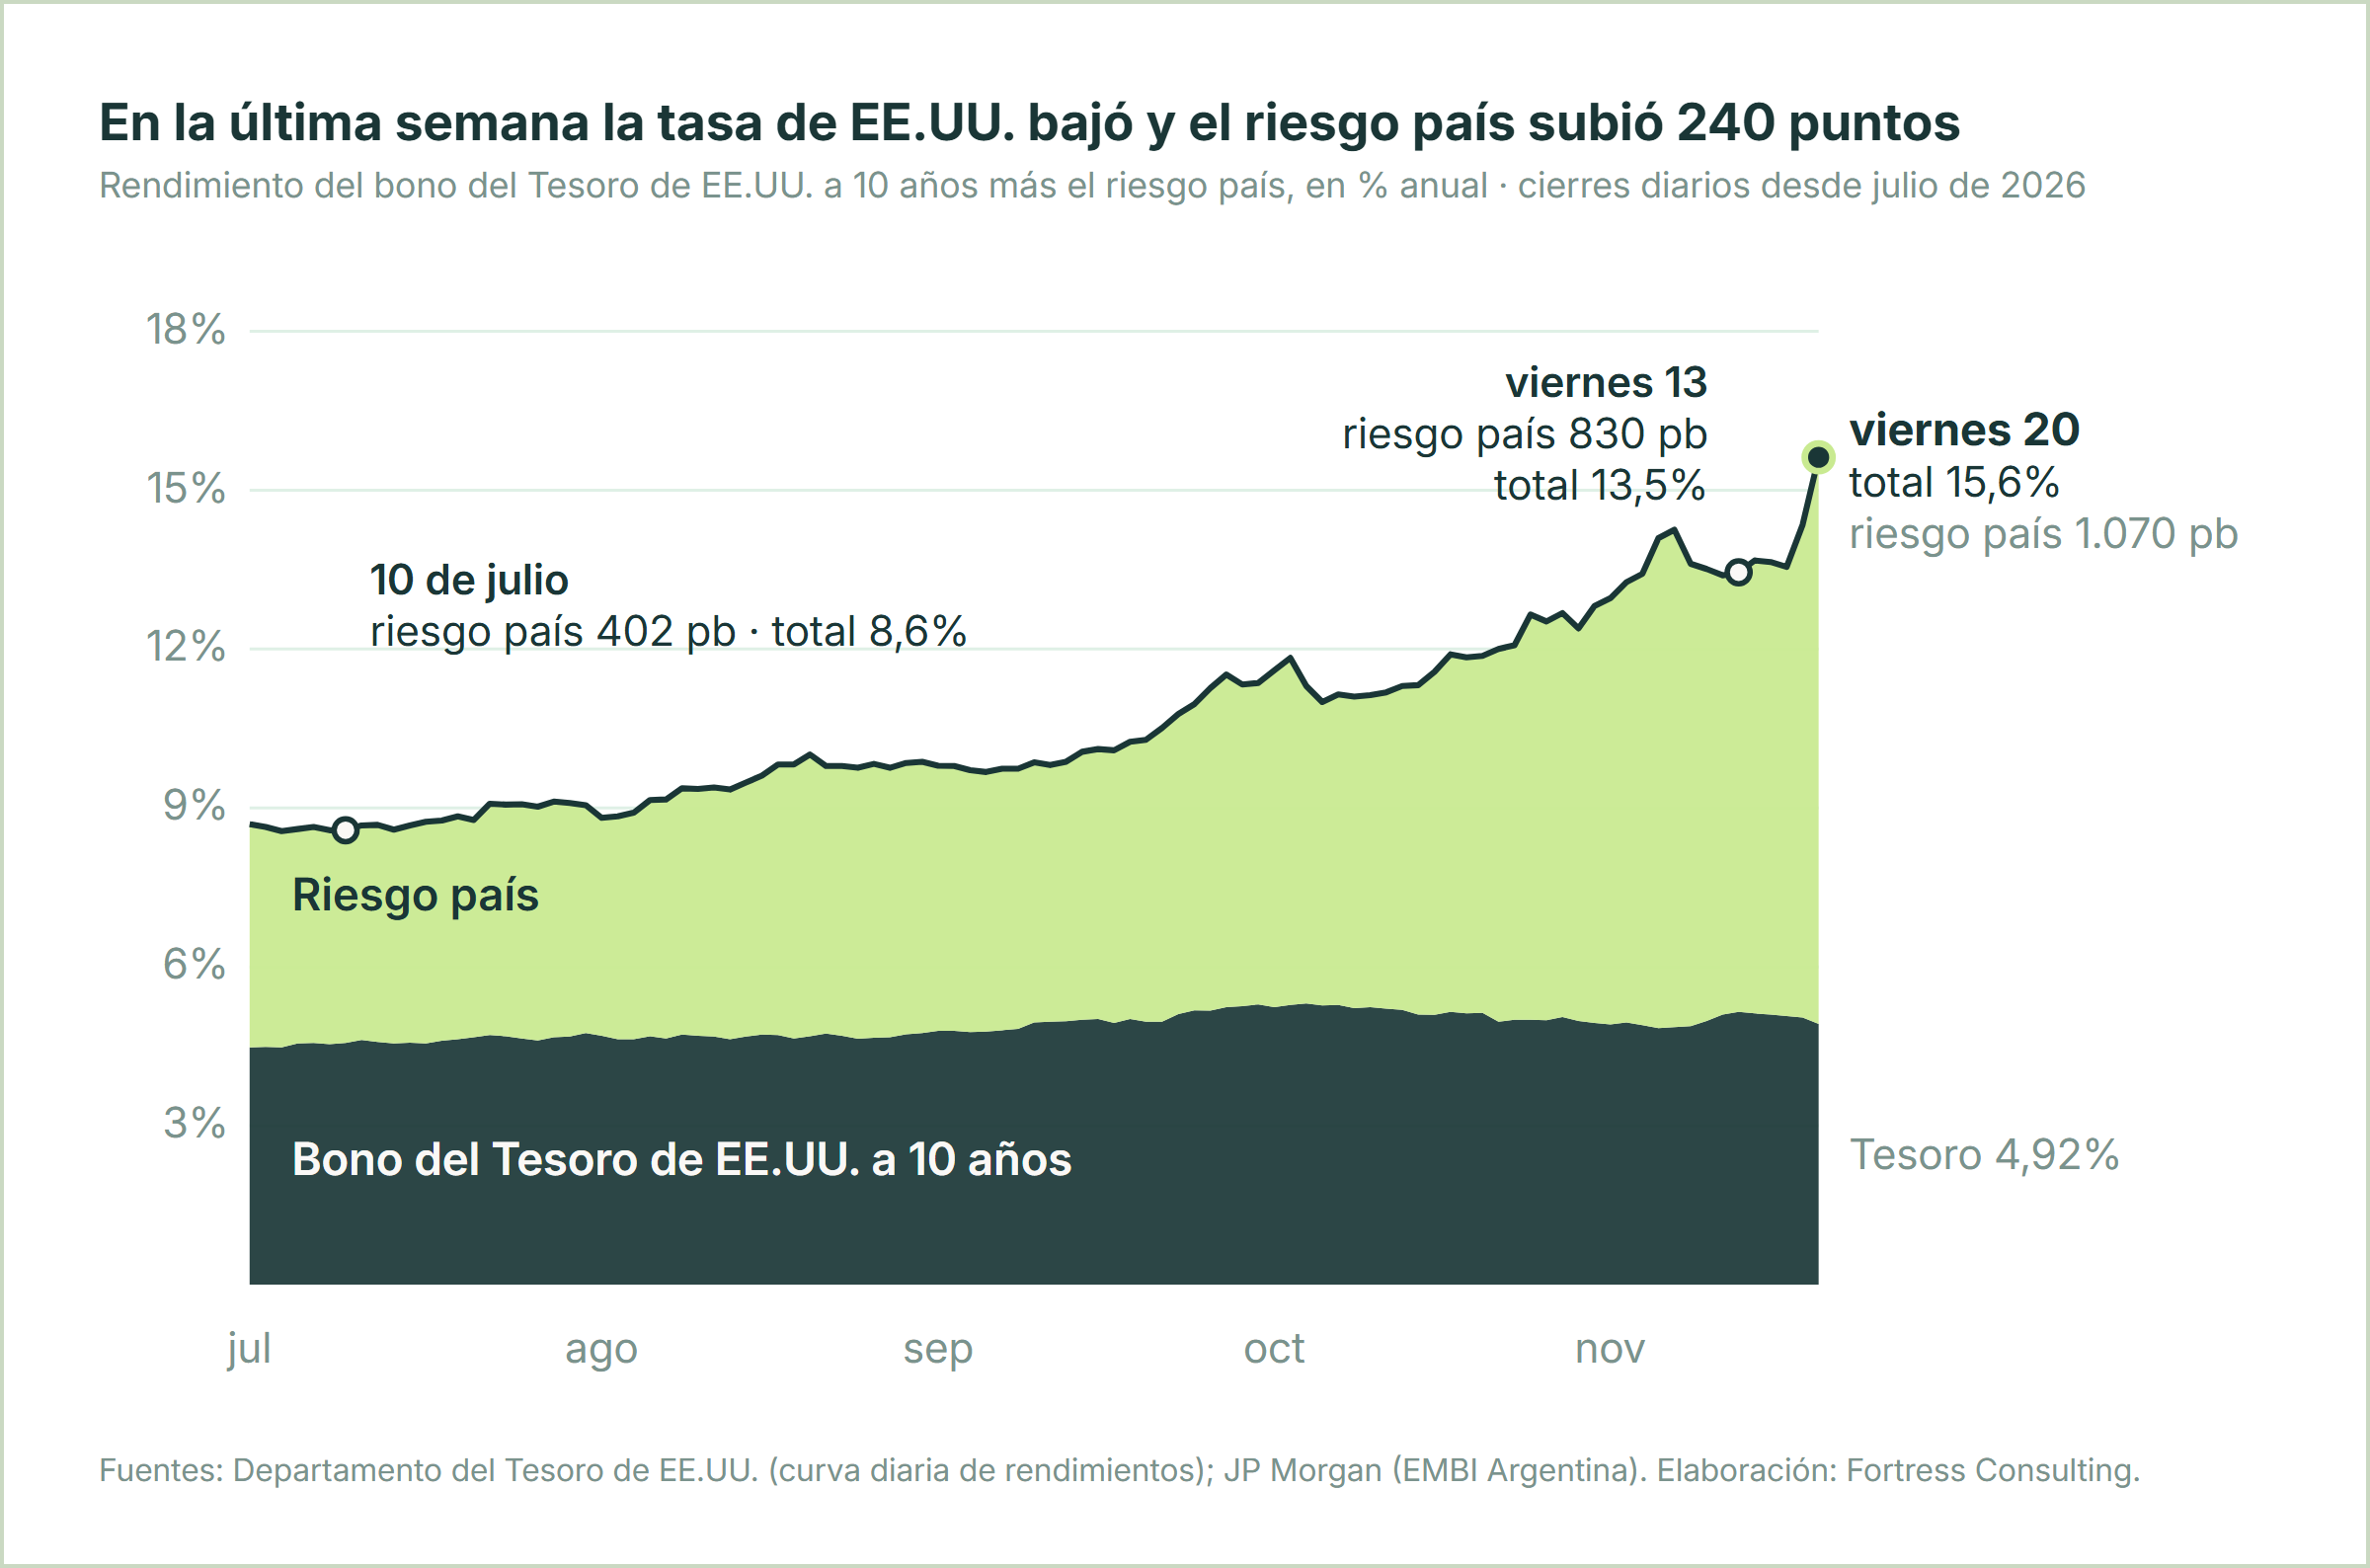 La parte de abajo es lo que paga el Tesoro de EE.UU. y la de arriba, el riesgo país. El costo total pasó de 13,5% a 15,6% en una semana. Fuentes: Departamento del Tesoro de EE.UU. y JP Morgan (EMBI) · Elaboración: Fortress Consulting Argentina · Frente externo y fiscal Octubre dejó el superávit comercial más alto en cinco meses10.061 | Exportaciones de octubre Millones de USD, 26,4% más que hace un año |
| 3.394 | Saldo comercial de octubre Millones de USD. En el año, 24.568 M |
| +93,9% | Exportaciones de oil & gas USD 1.734 M en el mes |
| 49.553 | Reservas brutas Millones de USD al 18/11 |
|
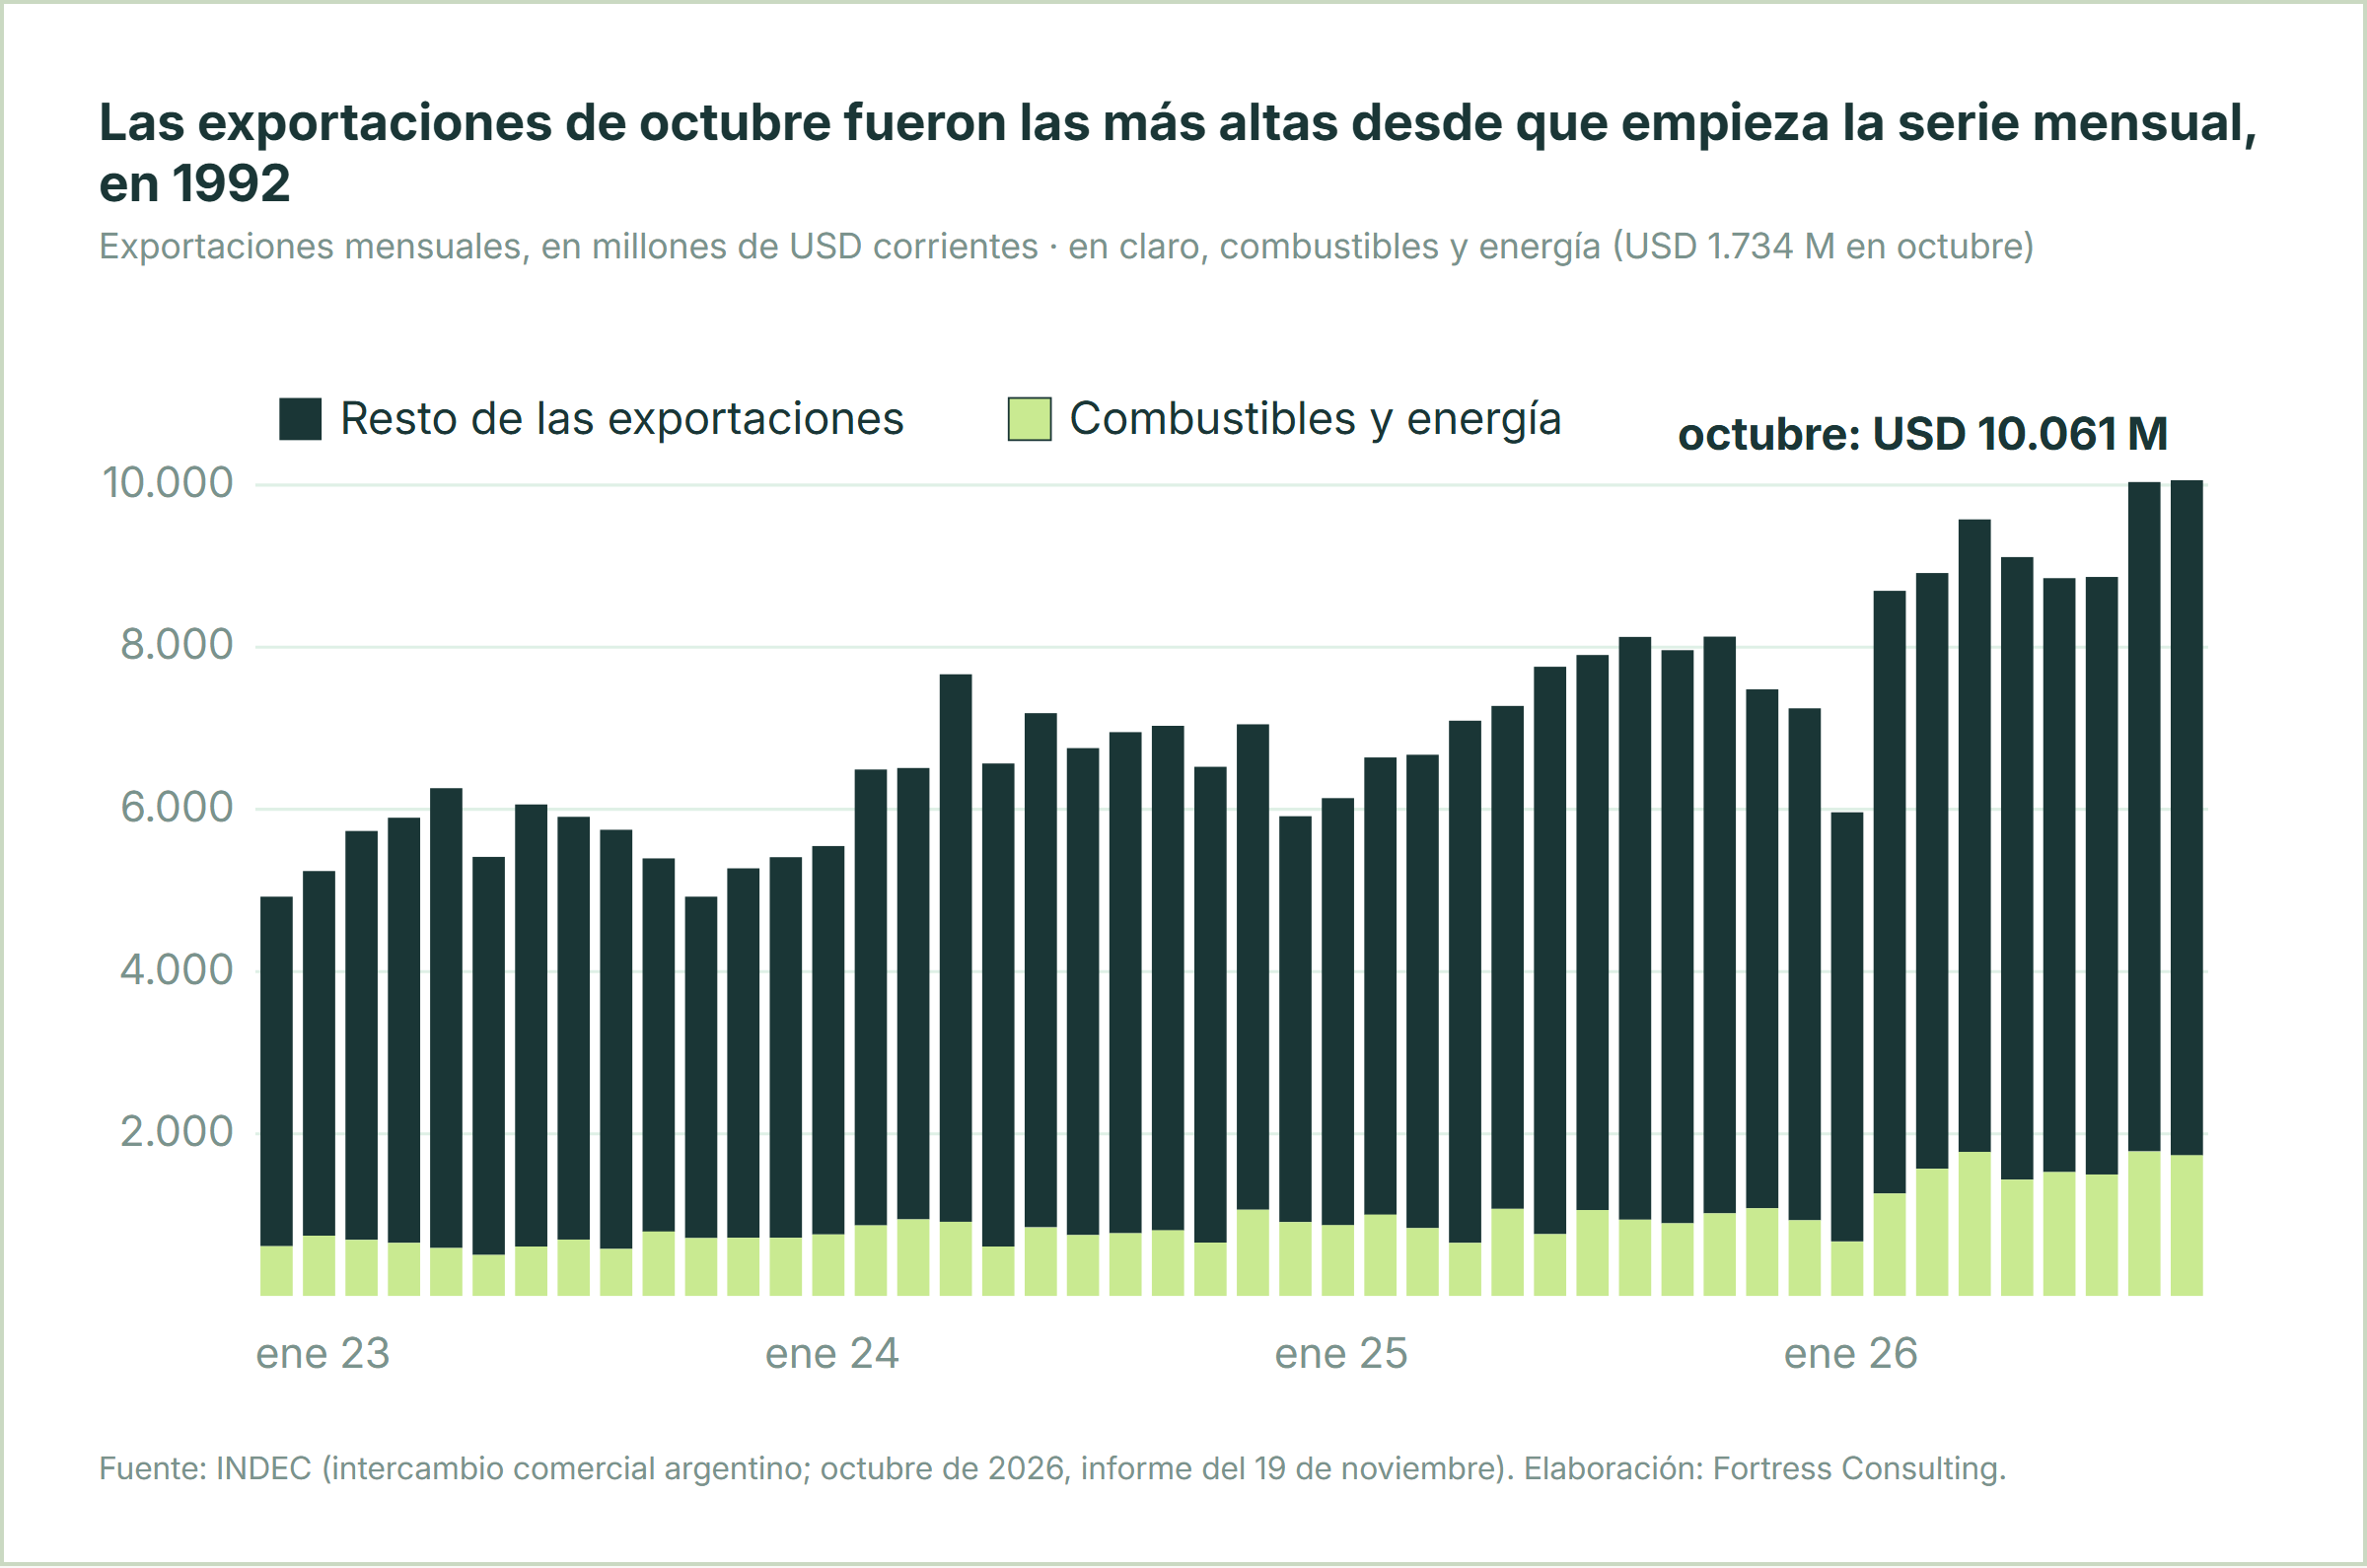 La parte clara, combustibles y energía, pasó de USD 894 M en octubre de 2025 a USD 1.734 M en octubre de 2026. Fuente: INDEC. Las exportaciones de octubre, medidas en dólares corrientes, son el monto mensual más alto de la serie disponible desde 1992. Crecieron 26,4% contra un año antes, 19,7% por precio y 5,6% por cantidad. Las importaciones bajaron 6,7%, con 17,3% menos de volumen. Las ventas de oil & gas casi se duplicaron y ya son un sexto de todo lo exportado. El saldo del año llega a USD 24.568 M, contra USD 6.859 M en los mismos diez meses de 2025. Con Brasil el saldo de octubre fue negativo en USD 156 M y con China en USD 400 M. 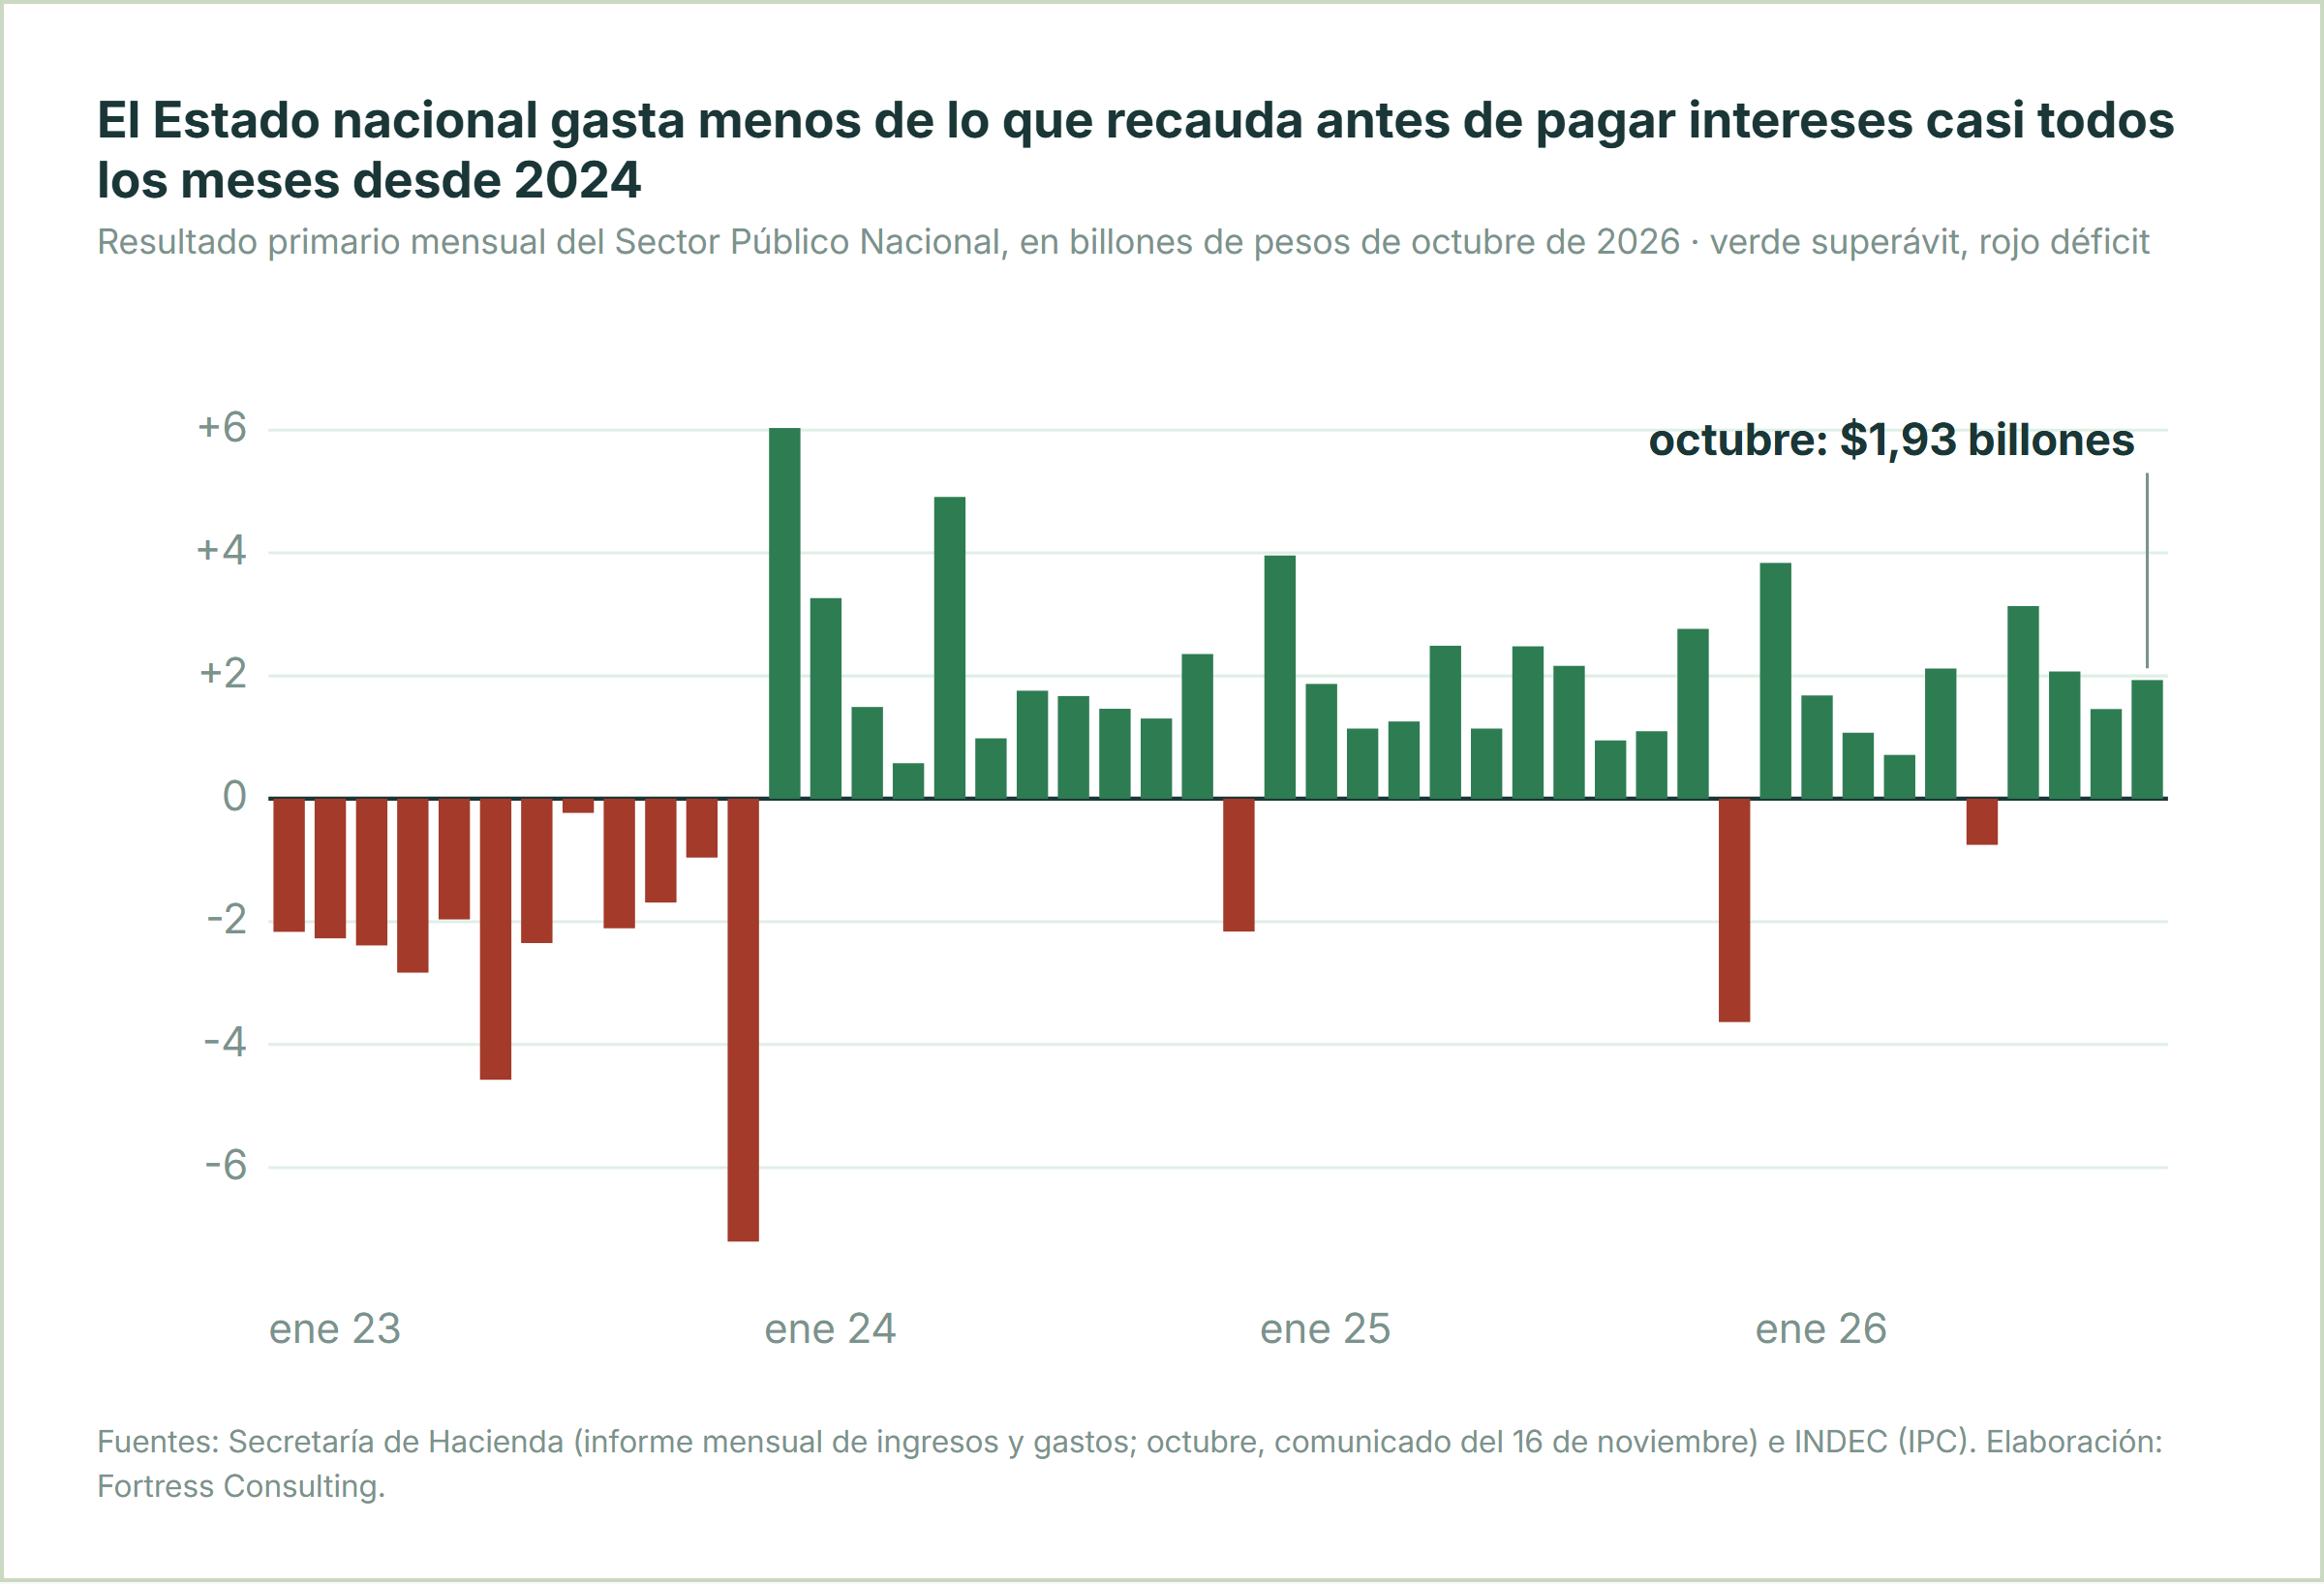 Entre enero y octubre el superávit primario suma $17,3 billones a precios de octubre. En los mismos meses de 2023 hubo un déficit de $22,6 billones. Fuentes: Secretaría de Hacienda e INDEC. Las cuentas públicas de octubre cerraron con superávit primario de $1,93 billones y financiero de $1,58 billones, después de pagar $353.000 millones de intereses. En diez meses el superávit primario suma cerca de 1,4% del PBI. El DNU 1391, publicado el jueves 19, modificó el presupuesto de este año con más transferencias al PAMI y subió en $78,7 billones el monto autorizado para tomar deuda a más de 90 días. La lectura Fortress Con importaciones en baja y exportaciones en máximos, el comercio sigue dejando más dólares de los que pide. Las reservas brutas todavía no lo muestran. El miércoles 18 estaban en USD 49.553 M, casi lo mismo que el viernes 13. Argentina · Consumo y mercado interno Se importa menos de casi todo y el consumo masivo tuvo su primera suba del añoLo que entra al país cuenta otra historia que lo que sale. En octubre las importaciones cayeron 17,3% en volumen y la baja alcanzó a todos los usos. Se compraron 23,5% menos bienes de consumo, 27,7% menos piezas para maquinaria y 7,9% menos insumos para la industria que un año antes. Menos piezas e insumos suelen anticipar menos producción. Los datos del mes que ya se conocen van en la misma dirección. El IVA que sigue al consumo bajó 2,0% real, los patentamientos de autos 0 km cayeron 12,0% y la faena de vacunos 11,6%. La industria de septiembre quedó 1,8% abajo de un año antes, aunque subió 0,7% contra agosto. La construcción fue la excepción, con 5,1% de suba. El consumo masivo dio la nota distinta. Según Scentia, que mide seis canales de venta, en octubre se vendieron 0,9% más unidades que un año antes, la primera suba de 2026. Contra septiembre, que tuvo un día menos, la suba fue de 6,2%. Empujaron el comercio electrónico (33,2%) y las farmacias (3,2%). Los mayoristas vendieron 6,4% menos. En diez meses las ventas siguen 2,3% abajo de las de 2025. El crédito tampoco empuja. Según el Informe sobre Bancos que publicó el Banco Central el viernes, el crédito al sector privado creció 1,1% real en septiembre. El de pesos quedó sin cambios y el que creció fue el de dólares. La mora de las familias bajó a 12,20% (12,81% en agosto), en parte por el pase de préstamos impagos a partidas fuera del balance de los bancos. El miércoles 25 el INDEC publica las ventas de supermercados y mayoristas de septiembre. Mercado financiero local Los bonos cayeron 7% y los dólares financieros subieron más que el oficialLos bonos en dólares cayeron entre 7% y 8% en la semana, con el Global 2030 en USD 49,27. El oficial subió de $1.570 a $1.600 en el Banco Nación, mientras el MEP pasaba de $1.577 a $1.701 y el CCL de $1.678 a $1.799. La brecha del CCL con el oficial pasó de 6,8% a 12,4%. La TAMAR (tasa de plazos fijos mayoristas) bajó de 24,1% a 23,7%. | Instrumento | Variación sem. | Referencia |
|---|
| Riesgo país | +240 puntos | 1.070 puntos | | Global 2030 (ley de Nueva York) | −7,1% | USD 49,27 | | Bonar 2030 (ley local) | −7,9% | USD 47,50 | | Dólar MEP | +7,9% | $1.701 | | Dólar CCL | +7,2% | $1.799 |
El oficial se movió 1,9% y los dólares financieros más de 7%. La presión de la semana pasó por el mercado de bonos, donde se arma el CCL, más que por el mercado de cambios. Consecuencia práctica: quien tenga que girar dividendos o pagar deuda afuera por el contado con liquidación lo hace hoy 7% más caro que hace una semana. Hay expectativa por lo que decidan el Ministerio de Economía y el Banco Central cuando el mercado reabra el martes 24, después del feriado. Internacional La Fed discute subir la tasa en plena corrección de Wall Street−11,6% | S&P 500 desde su máximo Cierre del 6 de octubre contra el del viernes 20 |
| 4,92% | Bono del Tesoro a 10 años Viernes 20, desde 5,15% una semana antes |
| 92,57 | Brent, USD por barril Viernes 20, 3,4% menos que una semana antes |
|
Las minutas de la reunión de octubre de la Reserva Federal (Fed), publicadas el miércoles, dicen que casi todos los miembros ven probable que haga falta subir la tasa otra vez y que un par evaluó una suba mayor a un cuarto de punto en diciembre si los datos de inflación vienen mal. En octubre la tasa quedó entre 3,75% y 4,00%, con dos votos por subirla. En la misma reunión casi todos discutieron el riesgo de que la inversión en inteligencia artificial rinda menos de lo que esperan los inversores. La próxima reunión es el 8 y 9 de diciembre. Nvidia, que fabrica los chips de la inteligencia artificial, informó ingresos de USD 115.800 M en el trimestre, el doble que un año antes. El viernes igual perdió 14%. Anthropic, que salió a la bolsa a USD 83 por acción, terminó la semana en USD 88,91 después de abrir en 111,50. El 87% de los consultados por la Fed para su informe de estabilidad financiera nombra a la inteligencia artificial como riesgo, contra 50% seis meses antes. El oro perdió cerca de 9% en la semana y el Brent 3,4%. La mirada desde · Brasil El real siguió cayendo aunque el Senado aprobó el freno al gastoEl dólar cerró el jueves 19 en 5,89 reales según el Banco Central de Brasil, 7% más que dos semanas antes. La Bolsa de San Pablo quedó casi 20% abajo del récord del 5 de octubre, el día después de la primera vuelta. El 12 de noviembre el Senado había aprobado, por 45 votos a 31, el proyecto del gobierno de Lula que baja de 2,5% a 2% el tope de crecimiento real del gasto desde 2027 en los años en que haga falta contener el gasto para cumplir la meta fiscal. Según el propio gobierno, mejoraría el resultado de 2027 en entre R$ 45.100 M y 56.100 M. El real siguió cayendo después de la votación. Para Argentina, un real más barato encarece lo que se le vende a Brasil, que en octubre compró USD 1.269 M en productos argentinos (2,7% menos que un año antes). Fuente: Banco Central de Brasil, B3, Senado Federal (vía CNN Brasil) e INDEC (traducción: Fortress Consulting) Termómetro macro · semana al cierre del viernes 20 de noviembre Hacia dónde se mueven los indicadores La flecha marca la dirección y el color indica si el movimiento es favorable, adverso o neutro para la economía. | Indicador | Último dato | Tendencia |
|---|
| Riesgo país | 1.070 puntos | ▲ | | Dólar oficial (Banco Nación) | $1.600 | ▲ | | Brecha del CCL con el oficial | 12,4% | ▲ | | Reservas brutas (18/11) | USD 49.553 M | ▬ | | Exportaciones de octubre | +26,4% i.a. | ▲ | | Mora de las familias (septiembre) | 12,20% | ▼ | | TAMAR (19/11) | 23,69% | ▼ | | Brent | USD 92,57 | ▼ |
Fuentes: INDEC, BCRA, JP Morgan, Rava Bursátil, Banco Nación, CNBC · Elaboración: Fortress Consulting La semana que viene · 24 al 29 de noviembre Qué está en juegoSemana corta en Argentina, porque el lunes 23 es feriado. También en EE.UU., por Acción de Gracias el jueves 26. INDEC: EMAE de septiembre, martes 24 Cierra el tercer trimestre. El PIB del segundo cayó 0,6% contra el primero, sin estacionalidad. Con julio y agosto, el tercero queda abajo del segundo salvo que septiembre crezca 8,6% en un mes. Dos trimestres seguidos de baja es lo que se suele llamar recesión técnica. El INDEC publica el PIB del trimestre el miércoles 16 de diciembre. EE.UU.: inflación PCE de octubre, miércoles 25 Es el índice de precios que sigue la Fed, dos semanas antes de su reunión. Un dato alto refuerza la suba de diciembre. Secretaría de Finanzas: licitación del Tesoro, jueves 26 La primera desde que el riesgo país pasó los 1.000 el viernes 20. Muestra cuánto de lo colocado vence después de la elección de 2027. Calendario de datos | Martes 24 | INDEC: estimador mensual de actividad (EMAE) de septiembre, 16:00. Secretaría de Finanzas: llamado a licitación. | | Miércoles 25 | EE.UU.: inflación PCE de octubre y PIB del tercer trimestre, 10:30. Reserva Federal: Libro Beige, 16:00. INDEC: supermercados y mayoristas de septiembre, 16:00. | | Jueves 26 | Secretaría de Finanzas: licitación de Letras y Bonos del Tesoro. EE.UU.: Acción de Gracias, Wall Street cerrado. | | Viernes 27 | BCRA: Balance Cambiario de octubre. INDEC: turismo internacional de octubre, 16:00. | | Domingo 29 | OPEP+: reunión mensual de los siete países con recortes voluntarios de producción. |
Contracara · el otro lado El salto del viernes, el más grande de la semana, todavía no tiene comparación externa. Los índices de deuda emergente de ese día se publican el lunes. Ese viernes el S&P 500 cayó 3,7% y el Nasdaq 5,3%. Brasil, que no operó por feriado, venía de perder 6,6% en su moneda en dos semanas. Si el lunes los emergentes muestran un viernes tan malo como el argentino, la diferencia se achica y el contagio pesa más de lo que dice esta lectura. Para profundizar Informes de la bibliotecaAnálisis de fondo sobre los temas que moldean la economía, más allá de la coyuntura semanal. Acceso para suscriptores. Ver toda la biblioteca → Sumate a la comunidad de Fortress en WhatsApp Informe de difusión. No constituye asesoramiento de inversión ni recomendación financiera. Los datos son de fuentes públicas. Las opiniones expresadas en este newsletter son de Fortress Consulting y no reflejan las de sus auspiciantes. Fuentes: INDEC · BCRA · Secretaría de Hacienda · Boletín Oficial · JP Morgan · ICE BofA (vía FRED) · Rava Bursátil · Banco Nación · Tesoro de EE.UU. · Reserva Federal · Banco Central de Brasil · B3 · CNBC. Llega también a los socios de las instituciones con las que Fortress tiene convenio. |