| Fortress Consulting | Edición N.º 21
Domingo 4 de octubre de 2026 |
El comercio sigue trayendo dólares mientras el riesgo país marca el máximo del añoLa cuenta corriente volvió al superávit en el segundo trimestre, con el saldo de bienes más alto de la serie. En la misma semana el Banco Central tuvo su mes de menores compras del año y el riesgo país cerró en el nivel más alto de 2026. Alfredo Lazzari, Rincón del Riachuelo, 1940. Museo Nacional de Bellas Artes, Buenos Aires. El dato de la semana · Saldo de la balanza de bienes, segundo trimestre USD 9.293 M Lo que el país exportó en bienes menos lo que importó. El saldo más alto desde 2006, cuando arranca la serie del INDEC. Otra semana en la que se sumaron muchos lectores nuevos. Bienvenidos. En 30 segundos Las compras del Banco Central en el mercado de cambios bajaron en septiembre a menos de USD 500 M, el mes más bajo del año. El riesgo país cerró la semana en su máximo de 2026 y el FMI informó que la tercera revisión del acuerdo sigue en negociación. La recaudación de septiembre creció 3,6% por encima de la inflación, con Ganancias y retenciones adelante. ARCA reglamentó el Fondo de Asistencia Laboral. Las pymes aportan 2,5% de la base de las contribuciones, que se descuenta de lo que ya pagan, a partir de los sueldos de noviembre. La tesis de la semana La cuenta corriente, que suma todo lo que entra y sale del país por comercio, servicios y rentas, cerró el segundo trimestre con un superávit de USD 2.214 M. Un año antes tenía un déficit de 2.452 M y en el primer trimestre de este año, de 2.411 M. El vuelco vino casi entero del comercio de bienes. Esos dólares entran y se reparten. Por la misma cuenta salieron USD 6.032 M en intereses y utilidades pagados al exterior, el registro más alto desde 2006. La inversión directa de empresas extranjeras dio negativa en 1.820 M. Salieron más dólares de los que entraron, sobre todo porque filiales locales cancelaron deuda con sus casas matrices. Los datos del mercado de cambios muestran adónde fue el resto. En agosto las personas compraron USD 3.366 M netos, 2.463 M de ellos en billetes. En septiembre los exportadores de granos y aceites liquidaron USD 3.228 M, su mejor mes del año según la cámara del sector (CIARA-CEC). El Banco Central compró menos de USD 500 M, su mes más bajo. En la última semana de septiembre y la primera de octubre las compras repuntaron a cerca de USD 370 M. Hasta ahí, el dólar que entra por el comercio terminó en buena medida en los balances de las empresas y en el ahorro de las familias. El mercado de deuda lo tradujo a precio. El riesgo país pasó de 609 a 655 puntos y superó el máximo de marzo. Una parte viene de afuera. El bono a 10 años de EE.UU., el piso de cualquier tasa en dólares, rinde 5,28%, cerca de su nivel más alto desde mayo de 2002. Otra parte es local. Entre julio y principios de septiembre el índice de riesgo de América Latina pasó de 267 a 268 puntos y el argentino subió 92. El viernes, con un dato de empleo flojo en EE.UU. que alivió a los emergentes, Brasil subió y los bonos argentinos no acompañaron. Para una provincia o una empresa que necesita refinanciar en dólares, la tasa de partida quedó más alta que en julio, aunque el país genere más divisas que entonces. La variable que decide La variable que decide esta lectura son las compras del Banco Central en el mercado de cambios durante la primera quincena de octubre, que el BCRA informa a diario. Si al viernes 16 suman más de USD 500 M, el superávit externo empieza a llegar a las reservas. Si quedan debajo de USD 200 M, los dólares siguen quedando en el sector privado. El gráfico de la semana Tocá el gráfico para agrandarlo 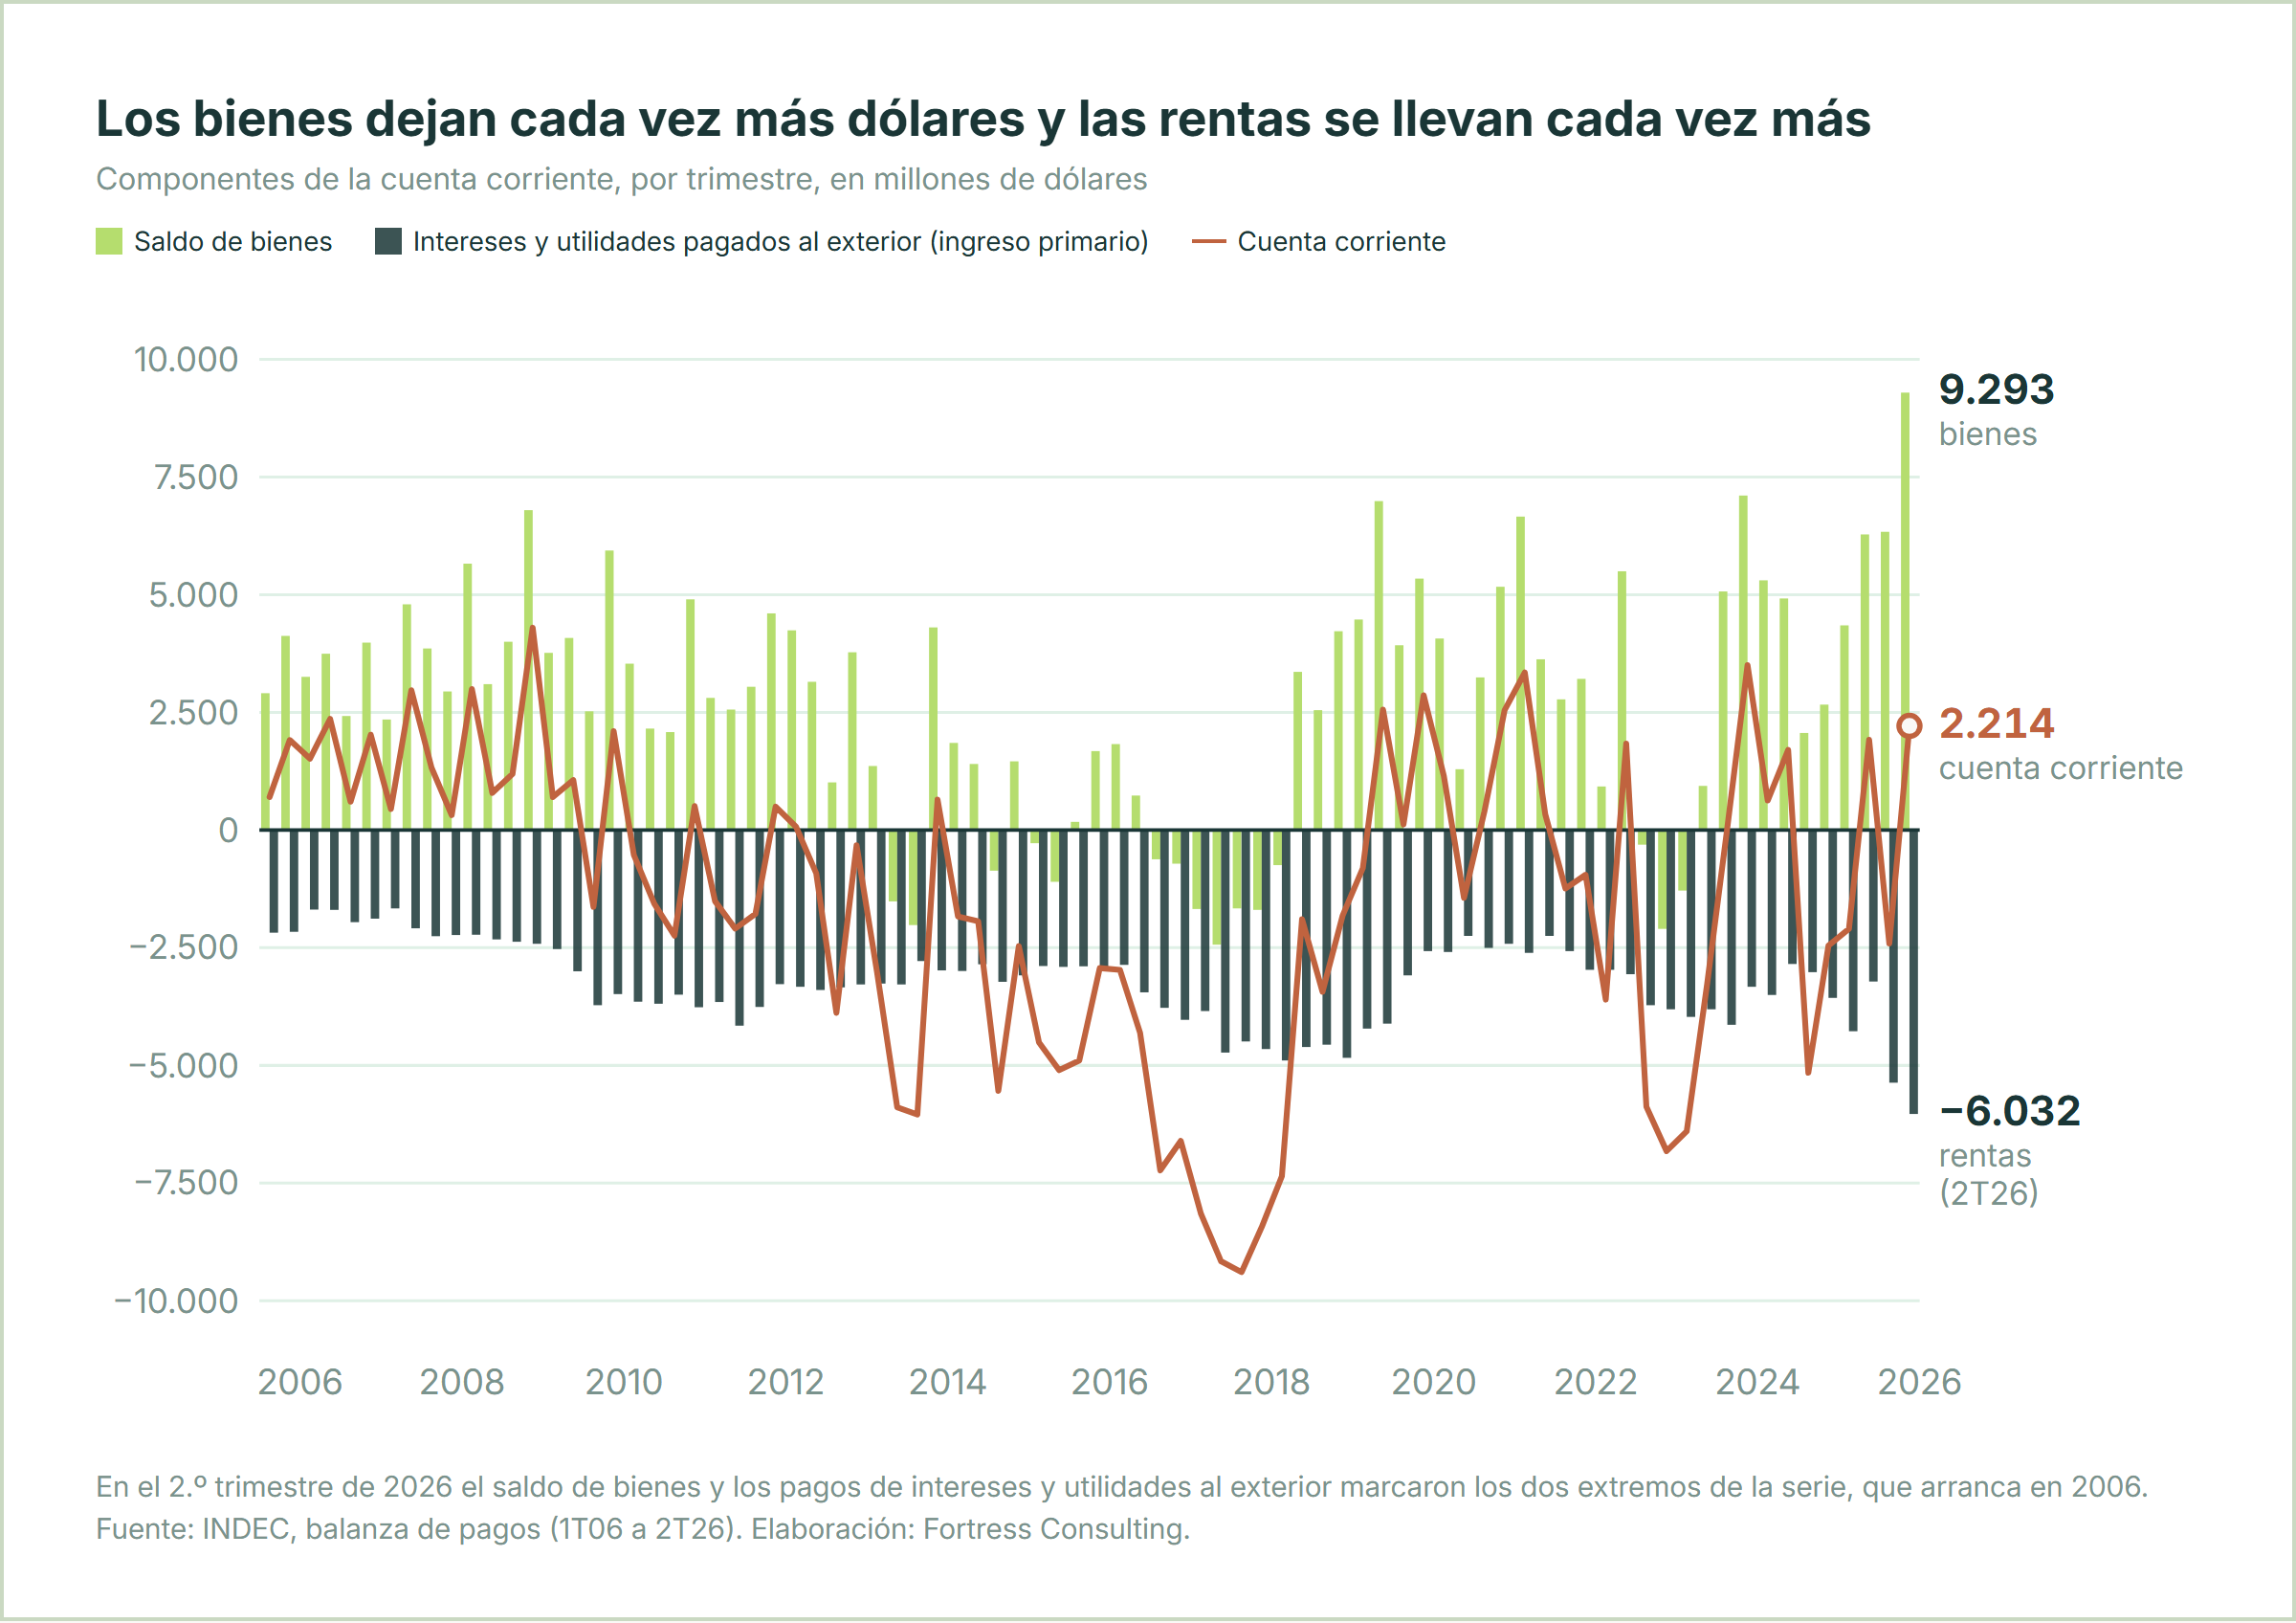 En el segundo trimestre el saldo de bienes llegó a USD 9.293 M y los intereses y utilidades pagados afuera a USD 6.032 M, los dos extremos de la serie. La cuenta corriente dio superávit por la primera fuerza. Fuente: INDEC, balanza de pagos · Elaboración: Fortress Consulting Argentina · Frente externo y fiscal La recaudación le ganó a la inflación en septiembre+38,3% | Recaudación de septiembre Contra septiembre de 2025 (ARCA) |
| +3,6% | La misma, descontada la inflación Con el IPC de agosto (el de septiembre sale el 13/10) |
| 327.855 | Deuda externa bruta Millones de USD al 30/06 (INDEC) |
| 48.653 | Reservas brutas Millones de USD al 02/10, dato provisorio del BCRA |
|
ARCA recaudó $21,36 billones en septiembre, 38,3% más que un año atrás. Contra la inflación de agosto (33,5% interanual) da una suba real de 3,6%, la más alta desde abril de 2025. Dos impuestos explican buena parte. Ganancias creció 63,3% porque el primer anticipo de las personas humanas de 2026 cayó en septiembre, cuando el del año pasado había entrado en agosto. Los derechos de exportación subieron 99,2% contra una base baja, porque en 2025 los exportadores habían adelantado ventas a junio y julio. El IVA total creció 26,1%, siete puntos debajo de la inflación. El que se cobra en la aduana sobre lo que se importa subió 8,7%. En el acumulado de enero a septiembre la recaudación (+29,4%) sigue abajo de los precios. El FMI informó el jueves que la misión técnica estuvo en Buenos Aires del 21 al 29 de septiembre y que las conversaciones «continúan y van a continuar en las próximas semanas», con el objetivo de llegar a un acuerdo técnico para la tercera revisión. No hubo comunicado de cierre. El desembolso depende de ese acuerdo y después del Directorio del Fondo. La deuda externa bruta subió USD 4.724 M en el trimestre. El gobierno general sumó 6.534 M y el Banco Central redujo la suya en 1.527 M. La lectura Fortress Con la recaudación de septiembre apoyada en efectos que no se repiten en octubre, el resultado fiscal del último trimestre se define del lado del gasto. Argentina · Consumo y mercado interno En el segundo trimestre los ingresos quedaron debajo de la inflaciónLa encuesta de hogares del INDEC del segundo trimestre muestra que el ingreso de los asalariados formales subió 26,5% interanual y el de los informales 24,9%, contra una inflación de 33,5% a junio. El coeficiente de Gini, que mide la desigualdad entre 0 y 1, pasó de 0,424 a 0,428. La distancia entre el 10% de mayores ingresos y el 10% de menores quedó en 13 veces. Los precios regulados siguen ajustando todos los meses. En el área metropolitana el costo de distribución eléctrica, una parte de la factura, sube 2,3% y 2,4% según la empresa. En 2025 la productividad total de la economía creció 2,8%, la primera suba desde 2016 según la medición que el INDEC publicó el viernes. La inversión en equipos vino de afuera. El stock de maquinaria importada creció 4,3% y el de la nacional, 0,3%. Este año el uso de la capacidad instalada de la industria quedó en 58,2% en julio, casi igual que un año antes, con la producción 4,9% abajo. El crédito con documentos, el que usan las empresas para capital de trabajo, crece 5% real. La tasa de los adelantos en cuenta corriente subió de 25% a 27% en la última semana de septiembre. La lectura Fortress Con los ingresos de los asalariados formales siete puntos debajo de la inflación interanual, el consumo del segundo semestre depende de que los salarios empiecen a ganarle a la inflación mensual. Lo que cambió esta semana Fondo de Asistencia Laboral (RG ARCA 5907/2026). ARCA lo reglamentó el jueves. Entra en el formulario 931 desde los sueldos de noviembre. El paso a paso de la adhesión va en la charla abierta del miércoles 7 a las 17 (inscripción acá). Esta semana publicamos en Ámbito una columna sobre lo que el FAL puede aprender de Austria, Chile y Brasil.  Leer la columna en Ámbito → Combustibles (Decreto 1126/2026). Los aumentos pendientes del impuesto a los combustibles líquidos y al dióxido de carbono se postergan al 1 de noviembre. En el surtidor los precios volvieron a moverse después de meses de ajustes mínimos. Shell, Axion y Puma subieron entre 2% y 5% el 24 de septiembre e YPF, 1% dos días después. Afuera el barril sigue arriba de USD 100 y los inventarios de gasoil de EE.UU. están 14% debajo de su promedio de cinco años. En mayo YPF ubicaba sus precios alrededor de 15% debajo de la paridad de exportación. Con lo que se movieron desde entonces el dólar oficial y los precios internacionales, una estimación propia lleva esa distancia a entre 25% y 30% en la nafta y a entre 35% y 40% en el gasoil. Mercado financiero local El Tesoro renovó todo y creció la demanda de coberturaEl Tesoro adjudicó $8,62 billones el lunes, prácticamente lo mismo que vencía, con ofertas por $9,77 billones. Pagó tasas de entre 29% y 31% anual en los títulos en pesos y colocó USD 1.211 M en letras atadas al dólar oficial, que le aseguran al tenedor el tipo de cambio al vencimiento. La TAMAR, la tasa de los plazos fijos mayoristas, subió un punto, a 24,4%. | Instrumento | Variación sem. | Referencia |
|---|
| Riesgo país (EMBI) | +46 pb | 655 pb · máximo de 2026 | | Merval (pesos) | −4,4% | 2.767.663 puntos | | Merval en dólares (CCL) | −5,1% | 1.703 puntos | | Dólar CCL | +0,4% | $1.624 · oficial del Nación, $1.540 | | TAMAR (bancos privados) | +1,0 pp | 24,44% |
El dólar oficial y el MEP casi no se movieron. La presión apareció en la tasa de los pesos y en el precio de los bonos. Una empresa que necesita pesos para capital de trabajo los paga más caros que hace una semana. El dólar futuro a diciembre cerró en $1.602, 5,4% arriba del oficial. Internacional El empleo de EE.UU. se enfría y la tasa larga sigue arriba+29.000 | Empleos creados en septiembre Con revisiones de −60.000 en julio y agosto (BLS) |
| 5,28% | Bono del Tesoro a 10 años El 30/09 tocó 5,29%, máximo desde mayo de 2002 |
| USD 102,25 | Brent, viernes Contrato de diciembre, por barril |
|
EE.UU. creó 29.000 empleos en septiembre, contra unos 80.000 a 90.000 esperados. El desempleo subió a 4,2% y las revisiones bajaron 60.000 puestos en julio y agosto. El índice de precios que sigue la Fed (PCE) dio 3,0% interanual sin alimentos ni energía, en parte por una revisión anual de la serie. Con esos datos la probabilidad de otra suba de la Fed el 28 de octubre bajó a cerca de una de cada cinco, según los contratos de futuros de tasas que releva CME. El bono a 10 años cerró la semana en 5,28%, casi sin cambios. La tasa larga se mueve con la energía y la inflación esperada. Sobre ese piso se construye el riesgo país. El Brent cerró en USD 102,25 con los envíos de crudo de Medio Oriente al 98% de antes de la guerra, según JPMorgan. No hay acuerdo de paz con Irán y el oleoducto saudita Este-Oeste volvió a funcionar. El G7 anunció la liberación de hasta 100 millones de barriles de crudo y diésel en cuatro meses. Hoy se reúne la OPEP+, el grupo de grandes productores de petróleo. Se espera que deje sin cambios las metas de noviembre. En comercio, EE.UU. y China definieron una lista de bienes por USD 30.000 M de cada lado que podrían pagar aranceles más bajos. Del lado chino entran trigo, maíz, sorgo, carne vacuna, lácteos y el aceite y la harina de soja, buena parte de lo que le vende Argentina. El poroto de soja no figura. La mirada desde · Brasil Brasil vota hoy con un balotaje parejo en las encuestasBrasil elige presidente hoy entre Lula y Flávio Bolsonaro, con las urnas abiertas hasta las 17 (misma hora que Buenos Aires). Las tres encuestas principales dan ventaja a Lula en primera vuelta y un empate técnico en la segunda, prevista para el 25 de octubre. Datafolha mide 48 a 45, AtlasIntel 47,7 a 47,6 para Flávio y Quaest 42 a 42. El Ibovespa, el índice de la bolsa de São Paulo, ganó 4,7% en la semana y cerró en su nivel más alto desde abril. Según InfoMoney, Goldman Sachs ve en las tasas locales «la mejor asimetría entre los activos brasileños antes de la elección», con un déficit fiscal de 10% del PBI y más de la mitad de la deuda interna atada a la Selic, la tasa del Banco Central de Brasil, hoy en 13,75%. Para Argentina el canal más rápido es el real, porque Brasil compró el 12,8% de lo que exportó el país entre enero y agosto (INDEC). Fuente: InfoMoney (01/10 y 02/10), Datafolha, AtlasIntel, Quaest, TSE, Banco Central do Brasil, INDEC (traducción Fortress) Termómetro macro · semana al cierre del viernes 2 de octubre Hacia dónde se mueven los indicadores La flecha marca la dirección; el color indica si el movimiento es favorable, adverso o neutro para la economía. | Indicador | Último dato | Tendencia |
|---|
| Riesgo país (02/10) | 655 pb | ▲ | | Cuenta corriente (2.º trimestre) | +USD 2.214 M | ▲ | | Compras del Banco Central (septiembre) | < USD 500 M | ▼ | | Reservas brutas (02/10) | USD 48.653 M | ▲ | | Dólar oficial del Nación (02/10) | $1.540 | ▬ | | Productividad total (2025) | +2,8% | ▲ | | Recaudación real (septiembre) | +3,6% | ▲ | | Brent (02/10) | USD 102,25 | ▬ |
Fuentes: INDEC, BCRA, ARCA, Rava, EIA · Elaboración: Fortress Consulting La semana que viene · 5 al 9 de octubre Qué está en juegoLa industria de agosto y las minutas de la Fed. El Presupuesto 2027 entra en comisión en Diputados la semana siguiente. Industria y construcción de agosto, miércoles 7 Dice si la caída de julio (−4,9% interanual en la industria) se extendió. Minutas de la Fed, miércoles 7 Muestran cuántos miembros querían seguir subiendo la tasa. Con el empleo flojo, el mercado las va a leer buscando una pausa. Relevamiento de expectativas del BCRA, martes 6 La inflación y el dólar que esperan los analistas para fin de año, una semana antes del IPC de septiembre. Calendario de datos | Lunes 5 | EE.UU.: encuesta de actividad de los servicios (ISM) de septiembre. Primera rueda con la decisión de la OPEP+. | | Martes 6 | BCRA: relevamiento de expectativas de mercado (REM) de septiembre. EE.UU.: balanza comercial de agosto. | | Miércoles 7 | INDEC: industria y construcción de agosto. Fed: minutas a las 15:00. Fortress: charla abierta sobre el FAL a las 17:00. | | Jueves 8 | INDEC: producción minera de agosto. | | Viernes 9 | Brasil: inflación de septiembre. Tesoro: llamado a la licitación del miércoles 14. |
Contracara · el otro lado Un año atrás el Banco Central vendía dólares en septiembre (USD 1.110 M en el mes) y no había comprado nada entre mayo y agosto. En 2026 lleva USD 14.421 M comprados en el mercado de cambios y ninguna rueda con venta neta. La cuenta corriente pasó a superávit, la posición del país frente al resto del mundo es acreedora en USD 33.860 M y el Tesoro renovó todo lo que vencía. Desde el 10 de julio el bono a 10 años de EE.UU. subió 72 puntos básicos y el índice de bonos emergentes cayó 4,8%. Una parte de la suba del riesgo país viene del mundo. Para profundizar Informes de la bibliotecaAnálisis de fondo, más allá de la coyuntura semanal. Acceso para suscriptores. Ver toda la biblioteca → Comunidad Fortress Sumate a la comunidad de Fortress en WhatsApp y recibí alertas y notas que no publicamos en otros canales. Sumarme a la comunidad ↗ |
|
Informe de difusión. No constituye asesoramiento de inversión ni recomendación financiera. Los datos son de fuentes públicas. Fuentes: INDEC · BCRA · ARCA · Secretaría de Finanzas · Boletín Oficial · FMI · CIARA-CEC · Tesoro y BLS de EE.UU. · EIA · Banco Central do Brasil · Datafolha · AtlasIntel · Quaest. Llega también a los socios de las instituciones con las que Fortress tiene convenio. |
|