| Fortress Consulting | Edición N.º 25
Domingo 1 de noviembre de 2026 |
Brasil tembló y el golpe llegó a ArgentinaHubo acuerdo técnico con el FMI y el Tesoro renovó todo lo que vencía. Pero llegaron el lunes negro de San Pablo y el riesgo electoral. El dólar casi no se movió. Augusto Ballerini, La cascada del Iguazú, 1892. Museo Nacional de Bellas Artes, Buenos Aires. El dato de la semana · Riesgo país al viernes, en puntos básicos 787 Es el cierre más alto desde el 24 de octubre de 2025, dos días antes de las legislativas. Subió 80 puntos en la semana y pasó el umbral de 750 que marcaba la edición pasada. En 30 segundos El lunes, después de la reelección de Lula, la bolsa de San Pablo tuvo su peor rueda desde marzo de 2020 y el real perdió 8,4% contra el dólar. Las acciones argentinas medidas en dólares cayeron 10,3% en la semana. El dólar mayorista subió 0,6%. El FMI anunció el acuerdo técnico por la tercera revisión (unos USD 900 M, a aprobar en diciembre) y el Tesoro renovó 107% de lo que vencía. Ninguna de las dos noticias frenó la suba del riesgo país. La mora de las familias bajó por primera vez desde octubre de 2024 (17,99% en septiembre, procesamiento propio). La de las empresas marcó su nivel más alto en dos años. La tesis de la semana El lunes 26, al día siguiente de la reelección de Lula, la bolsa de San Pablo cayó 13,9% y el real perdió 8,4% frente al dólar en la cotización oficial del Banco Central de Brasil. Fue la peor rueda brasileña desde marzo de 2020. En Buenos Aires el riesgo país saltó 58 puntos ese mismo día y cerró el viernes en 787, el nivel más alto desde el 24 de octubre de 2025, dos días antes de las legislativas. La edición pasada dejó el umbral en 750. Lo pasó. La semana trajo, a la vez, las noticias que el programa económico venía buscando. El martes el FMI anunció el acuerdo técnico por la tercera revisión, con reservas netas unos USD 4.000 M por encima de la meta de junio. El miércoles el Tesoro renovó 107% de lo que vencía. Y afuera la tasa del bono a 10 años de EE.UU. terminó el viernes en 4,94%, por debajo del lunes. Ninguna de esas tres cosas movió el precio de la deuda argentina en la dirección esperable. El ajuste pasó por los activos. El dólar mayorista subió 0,6% en la semana mientras las acciones argentinas perdían 10,3% medidas en dólares. El tipo de cambio tuvo ayuda: el lunes el Tesoro vendió cerca de USD 100 M, según estimaciones de operadores que recogió la prensa. No hubo dato oficial. De lunes a miércoles el Banco Central no compró divisas, tres ruedas seguidas sin compras por primera vez en el año. Con el real en caída, comprar habría empujado el tipo de cambio en el peor momento. Volvió a comprar el jueves. La lectura que deja la semana separa dos años. Para el FMI, 2026 viene mejor de lo pactado en reservas. Lo que cotiza es 2027. El propio comunicado del FMI describe cómo se piensa pagar: con el mercado local, donde el Tesoro ya levantó más de USD 5.000 M en dólares, con préstamos de bancos garantizados por organismos oficiales (USD 3.200 M y otros USD 1.000 M antes de fin de año) y con privatizaciones. El mercado internacional queda, según el FMI, para cuando las condiciones lo permitan. Con el riesgo país cerca de 800, esa puerta se usa menos. Y el vecino mostró en un día cuánto puede costar una elección. Consecuencia práctica. Con el real 7% más barato y el peso quieto, un producto hecho en Brasil cuesta en pesos cerca de 6,5% menos que hace una semana. La empresa que compite con importaciones brasileñas o le vende a Brasil lo nota en el próximo pedido. La variable que decide Es el riesgo país al cierre del viernes 6 de noviembre, en una semana con elecciones de medio término en EE.UU., el Copom brasileño y el empleo de EE.UU. Si el real se recupera y el riesgo país vuelve debajo de 700, la suba fue sobre todo contagio de Brasil. Si sigue arriba de 750 con el real estable, el mercado está cobrando 2027 y la lectura de esta edición se refuerza. El gráfico de la semana Tocá el gráfico para agrandarlo 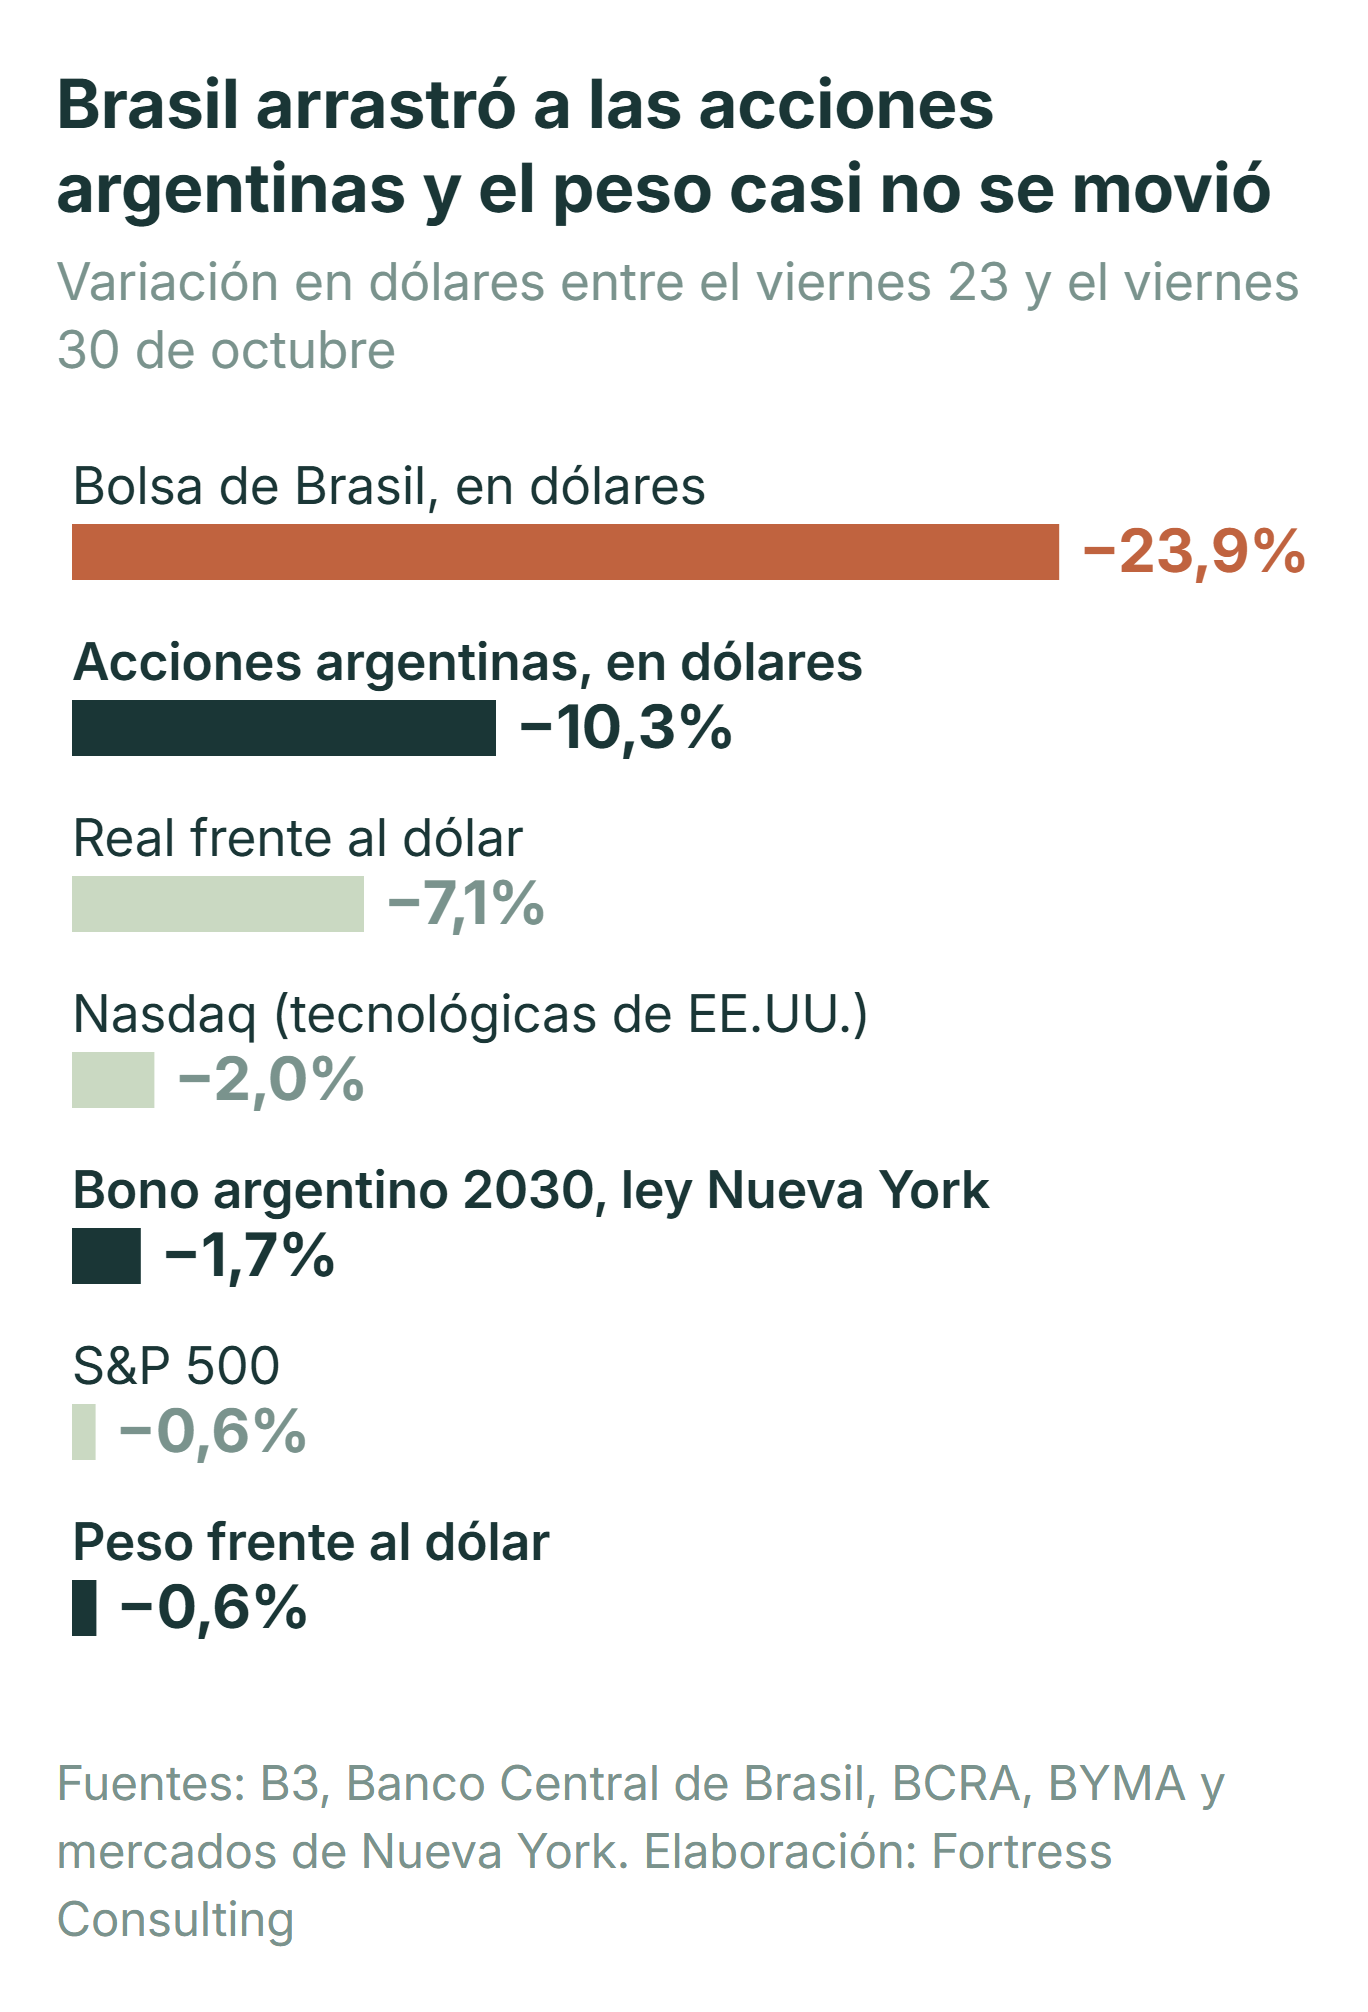 En una semana en que Wall Street casi no se movió, el golpe se concentró en la región. Los bonos argentinos cayeron mucho menos que las acciones. Fuentes: B3, Banco Central de Brasil, BCRA, BYMA y mercados de Nueva York · Elaboración: Fortress Consulting  |
Argentina · Frente externo y fiscal Acuerdo técnico con el FMI y la conversación que pasó a 202715.834 | Compras del BCRA en 2026 Millones de USD al 27/10, último dato oficial |
| 50.603 | Reservas brutas Millones de USD al 28/10 |
| 900 | Desembolso del FMI Millones de USD, si lo aprueba el Directorio en diciembre |
| 107% | Renovación del Tesoro Licitación del miércoles 28 |
|
El acuerdo técnico del martes 27 deja a Argentina a un paso de unos USD 900 M (600 M de derechos especiales de giro), que el Directorio del FMI trataría a principios de diciembre. Según el comunicado, las reservas netas superaron en unos USD 4.000 M la meta de junio y el Banco Central lleva cerca de USD 16.000 M comprados en el año. El programa fija un superávit primario de 1,4% del PBI para 2026 y un esfuerzo similar en 2027. En la conferencia del jueves, la vocera Julie Kozack pidió no sobreinterpretar la mención a pasos pendientes antes del Directorio. Un periodista le preguntó si la frase sobre extender los plazos de la deuda anticipaba un cambio en los bonos y no dio detalles. Antes del desembolso hay que pagarle al propio FMI: a comienzos de noviembre vencen cargos e intereses por unos USD 880 M. El monto está en derechos especiales de giro, así que en dólares puede moverse un poco. La licitación del miércoles renovó $11,56 billones contra $10,8 billones de vencimientos. Un 22% se colocó en una letra atada al dólar oficial que vence el 15 de enero, la cobertura que el mercado sigue comprando antes de un año electoral. En el frente fiscal, el Decreto 1305 del viernes postergó al 1 de diciembre la suba pendiente del impuesto a los combustibles y el 1296 fijó un bono de hasta $70.000 para jubilados en noviembre. La luz sube en noviembre 3,57% promedio en el AMBA, según los cuadros tarifarios que el ente regulador publicó el viernes. La lectura Fortress Consecuencia práctica: el Tesoro pagó 2,10% mensual por la letra que vence a fines de febrero. Es la tasa sin riesgo a ese plazo y funciona como piso de cualquier crédito en pesos para empresas y familias. Argentina · Consumo y mercado interno La mora de las familias frenó su suba y la de las empresas siguió en alza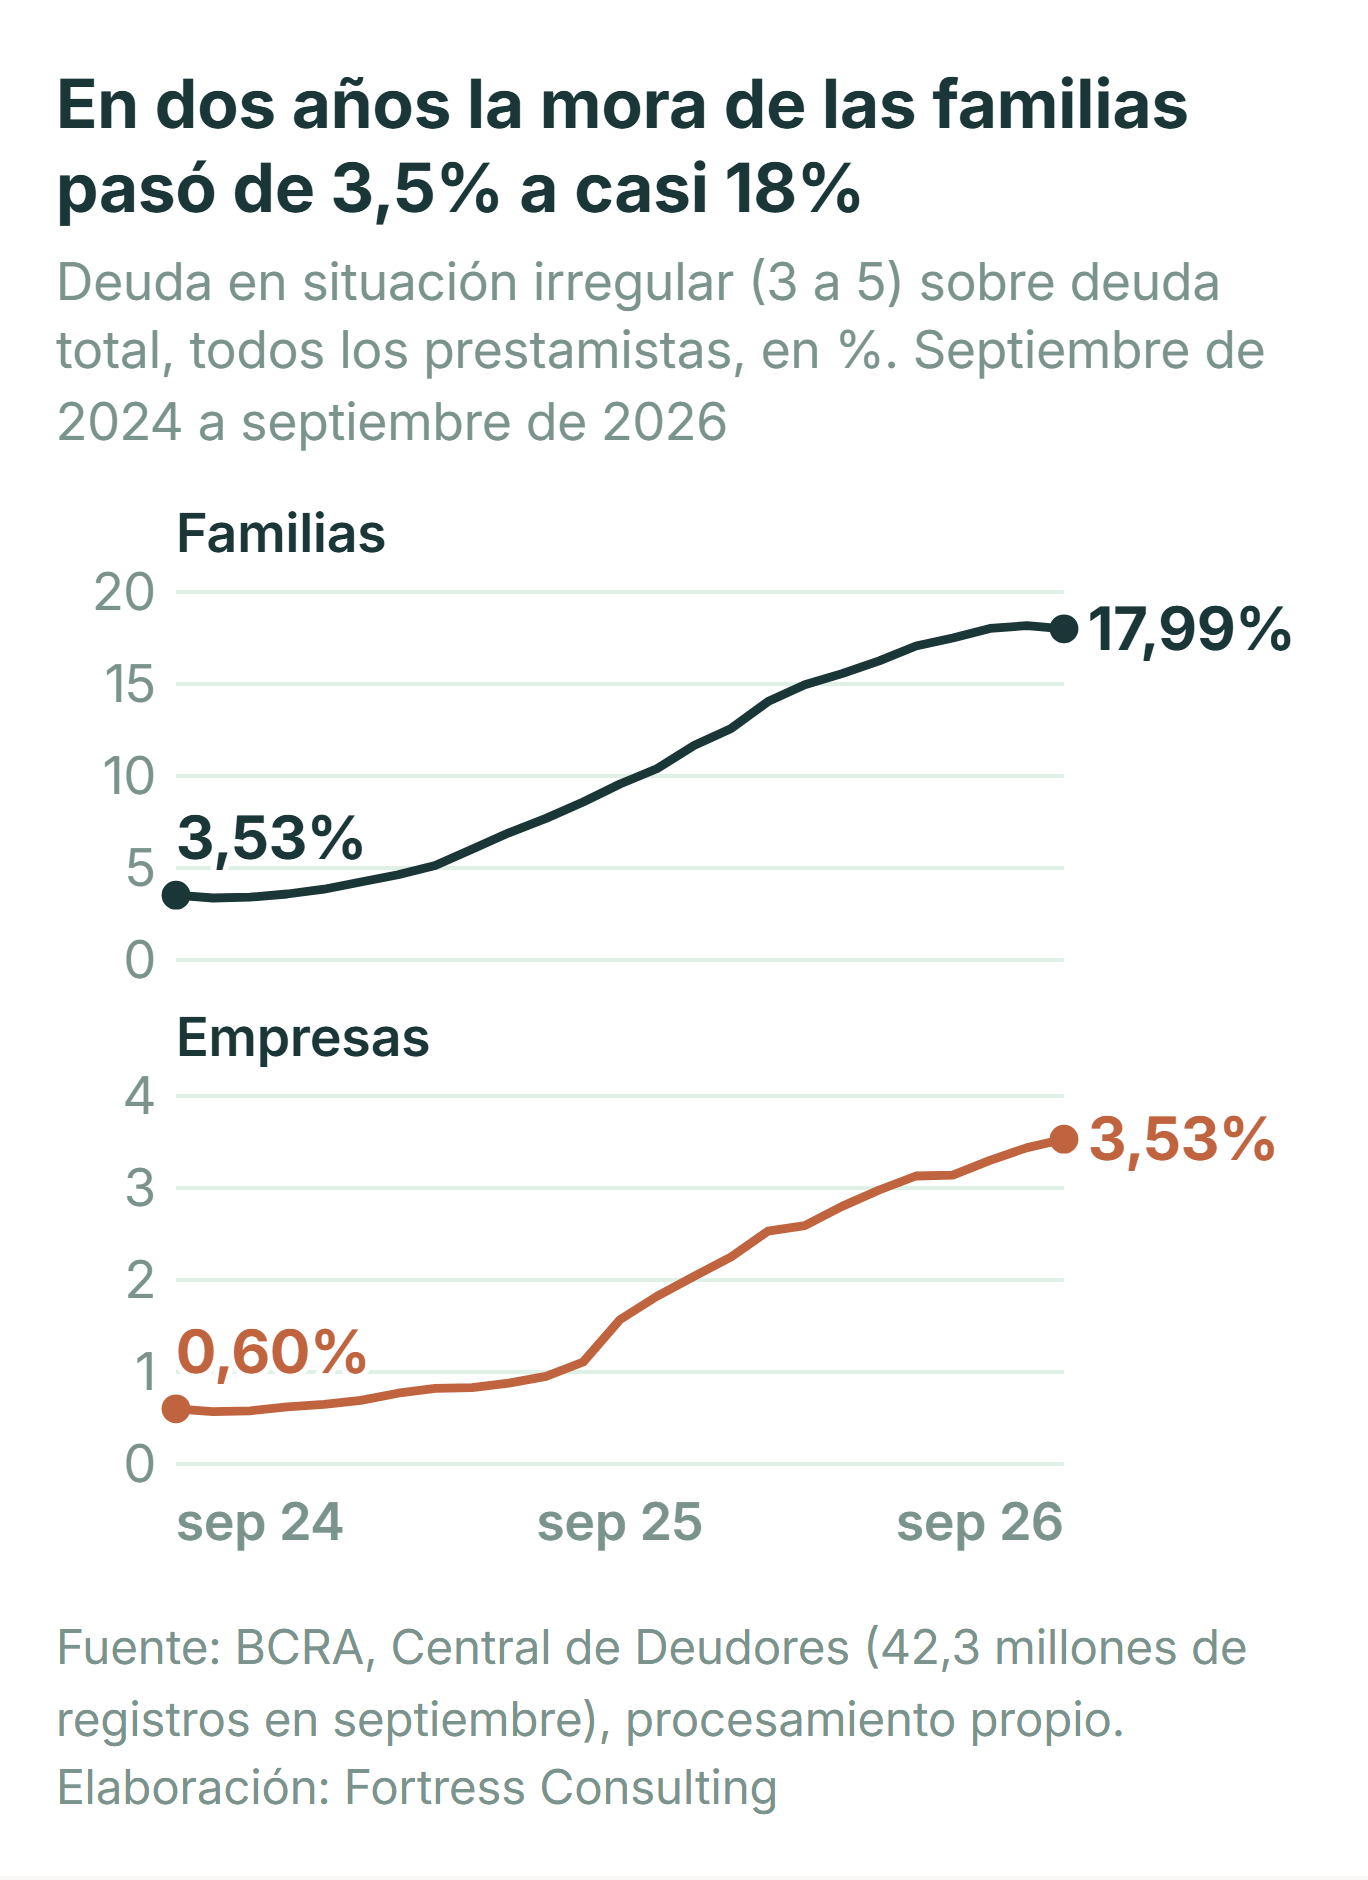 La mora de las familias lleva tres meses cerca del 18%. La de las empresas sube todos los meses desde noviembre de 2024. Según nuestro procesamiento de la Central de Deudores del BCRA, la deuda de las familias en situación irregular (situaciones 3 a 5) bajó en septiembre a 17,99% del total, 0,18 puntos menos que en agosto y 8,43 más que un año antes. Es el tercer mes cerca del 18%. En el primer semestre la mora subía unos 0,8 puntos por mes. La mejora vino de bancos y financieras, con la deuda irregular cayendo 0,9% en términos reales y la total creciendo 0,6%. Con billeteras, tarjetas no bancarias y mutuales la mora volvió a subir, a 31,04%. La de las empresas fue para el otro lado: 3,53%, el nivel más alto en dos años. Entre las empresas que deben menos de $10 M, el 14,35% del monto está en situación irregular. Las que deben más de $10.000 M están en 1,61%. La confianza del consumidor que mide la Universidad Di Tella subió 0,8% en octubre, su segunda suba seguida. La lectura Fortress Un mes de baja no alcanza para separar pagos de refinanciaciones, que devuelven una deuda a situación normal sin cancelarla. Lo que sí muestra septiembre es que con bancos y financieras la deuda irregular subió 1,0% en pesos corrientes, así que no fue una limpieza contable masiva. El anexo del BCRA con la apertura por línea sale en unas dos semanas. Mercado financiero local Las acciones cayeron más que los bonosEl lunes el riesgo país sumó 58 puntos. El viernes agregó 46 más, con Wall Street en baja. En el medio hubo dos ruedas de alivio. El contado con liquidación (CCL) terminó en $1.654,04, apenas 0,3% arriba del viernes anterior. La brecha con el mayorista bajó a 7,6%. | Instrumento | Variación sem. | Referencia |
|---|
| Riesgo país | +80 puntos | 787 puntos | | MSCI Merval en USD (CCL) | −10,3% | 55,67 | | Global 2030 (GD30) | −1,7% | USD 55,53 | | Bonar 2030 (AL30) | −3,0% | USD 53,45 | | Dólar CCL | +0,3% | $1.654,04 |
El bono local en dólares cayó 3,0% y su gemelo bajo ley de Nueva York, 1,7%. Consecuencia práctica: con el riesgo país cerca de 800, las provincias y las empresas grandes que se financian emitiendo deuda en dólares pagan más o postergan la colocación. Internacional La Fed no tocó la tasa y dos votos pidieron subirla3,75-4,00% | Tasa de la Fed Sin cambios el 28/10, con dos votos por subir |
| 3,6% | Inflación PCE de septiembre Interanual, el índice de precios que sigue la Fed |
| USD 113,43 | Brent, contrato de enero Cierre del 30/10. El de diciembre venció en USD 117,64 |
|
La Reserva Federal que preside Kevin Warsh dejó la tasa en 3,75%-4,00% después de la suba de septiembre. Lisa Cook y Beth Hammack votaron por otra suba de 0,25 puntos. Al día siguiente el PCE de septiembre dio 3,6% anual y el PIB del tercer trimestre creció 3,4% anualizado. Los futuros de tasas le asignan cerca de 80% de probabilidad a una suba en diciembre. En la bolsa, Alphabet (la dueña de Google) perdió casi 13% el jueves, su peor día desde que salió a la bolsa en 2004, con flujo de caja negativo por el gasto en inteligencia artificial. El Nasdaq cerró la semana con −2%. El Brent del contrato de enero cerró en USD 113,43, con el Estrecho de Ormuz exportando 7,3 M de barriles diarios en la semana al 28 de octubre, más de 40% debajo del nivel previo a la guerra, según datos de la consultora Kpler. Axios informó que una ofensiva de EE.UU. e Israel sobre Irán aparece como probable después de las elecciones del 3 de noviembre si no hay acuerdo. Para Argentina, exportador neto de energía, el barril caro suma dólares. YPF informó el miércoles una ganancia de USD 1.196 M en el tercer trimestre. El petróleo de Vaca Muerta ya es el 86% de su producción de crudo. En el surtidor, el Decreto 1305 posterga un mes la suba del impuesto. La mirada desde · Brasil En San Pablo la duda es quién maneja Hacienda en 2027La prensa económica brasileña explica el lunes negro por la duda fiscal del cuarto mandato de Lula y no por la inflación ni por la actividad. Falta saber quién conducirá Hacienda en 2027. Dario Durigan, que reemplazó a Haddad en marzo, dice que la regla fiscal se mantiene y que habrá superávit en 2027. Todavía no hay nombres ni metas nuevas. El Congreso electo pesa: el PL, el partido de los Bolsonaro, tendrá 121 diputados y 28 senadores. Para el Copom del miércoles, los economistas que consultó O Globo, como Samuel Pessôa (FGV Ibre), ya no esperan un recorte de la Selic y anticipan una pausa en 13,75%. Argentina aparece por Puerto Iguazú, por donde Flávio Bolsonaro entró al país para volar a Miami. Fuente: InfoMoney (Reuters y Estadão Conteúdo), Gazeta do Povo, O Globo y Banco Central de Brasil (traducción Fortress) Termómetro macro · semana al cierre del viernes 30 de octubre Hacia dónde se mueven los indicadores La flecha marca la dirección y el color indica si el movimiento es favorable, adverso o neutro para la economía. | Indicador | Último dato | Tendencia |
|---|
| Riesgo país (30/10) | 787 pb | ▲ | | Dólar mayorista (30/10) | $1.537 (+0,6% sem.) | ▲ | | Brecha CCL contra el mayorista (30/10) | 7,6% | ▼ | | Compras del BCRA en 2026 (al 27/10) | USD 15.834 M | ▲ | | Renovación del Tesoro (28/10) | 107% | ▲ | | Inflación (septiembre) | 1,9% mensual | ▲ | | Mora de las familias (septiembre, propia) | 17,99% | ▼ | | Brent, enero (30/10) | USD 113,43 | ▲ |
Fuentes: INDEC, BCRA, Rava, ICE · Elaboración: Fortress Consulting La semana que viene · 2 al 6 de noviembre Qué está en juegoTres decisiones de afuera que llegan a la deuda argentina en días seguidos. El lunes 9 es feriado nacional por la visita del papa León XIV. EE.UU.: elecciones de medio término, martes 3 Los pronósticos dan a los demócratas como favoritos en la Cámara y, con menos margen, en el Senado. Para Argentina importa por el respaldo del Tesoro de EE.UU. y el swap de USD 20.000 M. Banco Central de Brasil: decisión de tasas, miércoles 4 La Selic está en 13,75%. Una pausa confirmaría que el golpe sobre el real frenó el ciclo de recortes. INDEC: industria y construcción de septiembre, viernes 6 El primer dato oficial de septiembre para la industria y la construcción, el mes que define si el tercer trimestre cierra en baja. Calendario de datos | Lunes 2 | Petróleo: primera rueda después de la reunión de la OPEP+ del domingo. | | Martes 3 | EE.UU.: elecciones de medio término. | | Miércoles 4 | Banco Central de Brasil: decisión de tasas (Copom). Tesoro de EE.UU.: emisión de deuda del trimestre. | | Jueves 5 | BCRA: encuesta de expectativas del mercado (REM). Banco de Inglaterra: decisión de tasas. | | Viernes 6 | INDEC: industria y construcción de septiembre. EE.UU.: empleo de octubre, 10:30. |
Para profundizar Informes de la bibliotecaAnálisis de fondo sobre los temas que moldean la economía, más allá de la coyuntura semanal. Acceso para suscriptores. Ver toda la biblioteca → Informe de difusión. No constituye asesoramiento de inversión ni recomendación financiera. Los datos son de fuentes públicas. Fuentes: INDEC · BCRA (Central de Deudores, procesamiento propio) · Ministerio de Economía · Secretaría de Finanzas · Boletín Oficial · FMI · Universidad Di Tella · JP Morgan · BYMA · Rava Bursátil · B3 · Banco Central de Brasil · Reserva Federal · BEA · CME · ICE · Kpler · YPF. Llega también a los socios de las instituciones con las que Fortress tiene convenio. |
|